



デンタルローンは、信販会社や銀行が歯科治療費を立て替え、患者さんが分割で返済する歯科治療専用のローンです。手数料で支払総額は増えますが、医療費控除は契約した年に全額が対象です。金利・回数・審査・繰り上げ返済の条件を契約前に確認しましょう。
結論から言うと、デンタルローンは「高額な自由診療の治療費を、月々の負担を抑えて支払うための仕組み」であり、仕組みそのものはクレジットの一種です[3][4]。治療費を信販会社などが歯科医院へ一括で支払い、患者さんはその会社に分割で返済します。利用には審査があり、分割手数料(金利)がかかるため、支払総額は現金一括より多くなります[3][4]。一方で、ローン契約が成立した年に治療費の全額が医療費控除の対象になるという税制上の扱いがあり、確定申告で所得税・住民税の負担を軽くできます(手数料分は対象外)[1]。この記事では、デンタルローンの仕組み、クレジットカード分割払いとの違い、利用前に確認すべきポイント、医療費控除との関係、日本歯科グループでの申込みの流れを、国税庁・消費生活センター・金融広報中央委員会などの情報を参照して解説します。
デンタルローンとは?仕組みをわかりやすく解説
デンタルローンとは、信販会社や銀行が患者さんの代わりに歯科医院へ治療費を支払い、患者さんがその会社に毎月分割で返済する、歯科治療費に使途を限定したローン(クレジット)です[1][3]。
国税庁は歯科ローンを「患者が支払うべき治療費を信販会社が立替払をして、その立替分を患者が分割で信販会社に返済する」仕組みと説明しています[1]。消費生活の分野では、商品やサービスの代金を販売店に代わって信販会社が支払い、消費者が後から分割で返済する契約を「個別クレジット(個別信用購入あっせん)」と呼び、デンタルローンもこの考え方にもとづいています[3]。契約の当事者は「患者さん・歯科医院・信販会社(または銀行)」の三者で、歯科医院は治療を提供し、信販会社は治療費を立て替え、患者さんは信販会社に返済する関係になります[3]。返済方法は口座振替が一般的で、返済回数は数回から100回以上まで選べる商品が多く、回数が多いほど月々の負担は減りますが、手数料の総額は増えます[4]。
| 項目 | デンタルローン | クレジットカード分割払い | 現金・振込(一括) |
|---|---|---|---|
| 仕組み | 信販会社・銀行が治療費を立て替え、分割で返済[1][3] | カード会社が立て替え、カードの分割・リボ払いで返済[3] | 患者さんが直接支払う |
| 手数料(金利) | 商品ごとに異なる。一般にカード分割より低めの設定が多い[4] | 分割回数に応じた手数料。リボ払いは手数料が高くなりやすい[4] | なし(振込手数料のみ) |
| 審査 | 申込みごとに審査あり[3] | カードの利用枠内なら不要 | 不要 |
| 利用できる金額 | 治療費の全額または一部。商品ごとに上限あり | カードの利用限度額まで | 制限なし |
| 医療費控除の時期 | ローン契約が成立した年に全額が対象[1] | カード会社が医院に支払った年(原則、決済した年) | 支払った年 |
デンタルローンはどんな治療に使える?
デンタルローンは、インプラント、セラミックやジルコニアによる被せ物、矯正治療(ワイヤー矯正・マウスピース矯正)、ホワイトニングなど、健康保険が適用されない自由診療の治療費に主に使われます[5][6]。保険診療の自己負担分は比較的少額のため、通常はローンの対象になりません。
自由診療は医院ごとに料金が設定されるため、同じ治療でも費用に幅があります。インプラント治療は公的資料で1本あたり数十万円と高額とされ、国民生活センターの調査では契約金額50万円以上の相談が約7割を占めています[5]。費用は診査・診断、手術、骨造成などの付随手術、人工歯、メンテナンスといった項目から算出されるため、ローンを組む前に総額と内訳を書面で確認することが大切です[6]。セラミック治療やマウスピース矯正も同様に、治療本数や期間によって費用が変わります。いずれの自由診療にも、インプラントでは手術後の腫れや痛み・インプラント周囲炎、セラミックでは割れや欠け、矯正では痛みや後戻りといったリスク・副作用があり、費用とあわせて説明を受けたうえで判断してください[5][7]。各治療の内容とリスクは、インプラント治療、セラミック治療、マウスピース矯正のページでご確認いただけます。
デンタルローンのメリットと注意点
デンタルローンのメリットは、まとまった資金がなくても必要な治療を先に受けられること、月々の負担を調整できること、カード分割より手数料が低い商品が多いことです。注意点は、手数料により支払総額が増えること、審査に通らない場合があること、治療をやめても返済は続くこと、途中解約や繰り上げ返済の条件が商品ごとに異なることです[3][4]。
メリット
自由診療の治療費を一度に用意するのが難しい場合でも、分割にすることで治療を先延ばしにせずに受けられます。歯を失ったまま放置すると周囲の歯が傾いたり、かみ合わせが崩れたりして治療がより複雑になることがあるため、必要な治療を適切な時期に受けられる点は大きなメリットです。返済回数を自分の家計に合わせて選べること、歯科治療専用のため一般的なカードローンや分割払いより低い手数料率が設定されている商品が多いこともメリットとして挙げられます[4]。
注意点・デメリット
分割払いには手数料がかかるため、支払総額は一括払いより必ず多くなります。金融広報中央委員会は、クレジットやローンは「将来の収入を先に使う」仕組みであり、手数料を含めた総額と毎月の返済が家計に無理なく収まるかを事前に確かめるよう呼びかけています[4]。審査では年齢、収入、勤務状況、ほかの借入状況などが確認され、結果によっては利用できないことがあります[3]。また、ローンは信販会社との契約であるため、治療の途中で通院をやめた場合でも返済義務は残ります。治療内容に問題があって治療が受けられなくなった場合などには、割賦販売法にもとづいて信販会社への支払いを一時停止できる「支払停止の抗弁」が認められるケースがありますが、要件があるため消費生活センターなどに相談してください[3]。一般に歯科治療の契約はクーリング・オフの対象外と考えられていますので、契約前に治療内容・費用・解約時の扱いを十分に確認することが重要です。
デンタルローンを利用する前に確認したいこと
契約前には、実質年率(手数料率)、返済回数と毎月の返済額、手数料を含む支払総額、繰り上げ返済・一括返済の可否と手数料、治療を中断した場合の扱い、遅延した場合の遅延損害金、治療費の総額と内訳の7点を確認し、書面で保管してください[3][4][6]。
- 実質年率(手数料率)はいくらか。キャンペーン金利の場合は適用条件と期間
- 返済回数と毎月の返済額、ボーナス併用の有無、初回・最終回の金額
- 手数料を含めた支払総額はいくらか(治療費との差額が手数料)[4]
- 繰り上げ返済・一括返済はできるか、その際の手数料や手続き方法
- 治療を途中で中断した場合、治療費とローンの扱いはどうなるか[3]
- 返済が遅れた場合の遅延損害金と、連絡先
- 治療費の総額と内訳(診査・手術・人工歯・メンテナンスなど)が書面で示されているか[6]
とくに繰り上げ返済は、毎月の返済とは別に借入残高の一部や全部を前倒しで返済することで、その後の手数料を軽くできる場合があります。ただし、可否や手数料の有無は提携先ごとに異なるため、契約前に確認しておくと安心です。また、歯科医院から「分割払いなら月々わずか」といった費用の安さを強調する説明だけを受けて契約することは避け、治療自体の必要性・内容・リスクを理解したうえで支払方法を選びましょう。厚生労働省の医療広告ガイドラインも、費用を強調した広告は望ましくないとしています[7]。
デンタルローンと医療費控除の関係は?
デンタルローンで支払った治療費は、ローン契約が成立した年の医療費控除の対象になります。控除の対象は治療費本体で、金利・手数料分は対象外です[1]。1年間に支払った医療費が原則10万円(総所得金額等200万円未満の方はその5%)を超える部分が控除され、家族の医療費と合算できます[2]。
国税庁は、歯科ローンを利用した場合、信販会社が立て替えた年に患者さんが治療費を支払ったものとみなし、その年の医療費控除の対象になると説明しています[1]。たとえば、年末にローン契約を結び、返済は翌年から始まる場合でも、契約した年の確定申告で治療費全額を申告します。手元に領収書が残らないことがあるため、ローンの契約書や明細書の写しを保管しておきましょう[1]。インプラントやセラミックなどの自由診療も、一般的に支出される水準を著しく超える特殊なものでなければ医療費控除の対象になります[1]。控除額は「実際に支払った医療費の合計 − 保険金などで補填される金額 − 10万円(または総所得金額等の5%)」で計算され、上限は200万円です[2]。通院のための電車・バスなど公共交通機関の交通費も対象に含まれますが、自家用車のガソリン代や駐車場代は対象外です[1][2]。確定申告は翌年の2月16日〜3月15日が原則ですが、還付申告は翌年1月1日から5年間提出できます[2]。医療費控除の具体的な計算例は、ジルコニアは医療費控除の対象?自費の歯科治療の計算方法と申請の流れで詳しく解説しています。
支払総額はどう計算する?返済計画の立て方
支払総額は「治療費+分割手数料」で、手数料は実質年率と返済期間で決まります。毎月の返済額だけを見るのではなく、見積書の治療費と、ローン契約書に記載された支払総額の差額(=手数料の合計)を確認し、家計に無理のない回数を選ぶことが返済計画の基本です[3][4]。
計算の考え方を仮の例で示します。治療費を50万円、実質年率を仮に年5%、返済回数を60回(5年)とすると、毎月の返済額は約9,400円、支払総額は約56万6,000円となり、手数料の合計は約6万6,000円です。同じ条件で返済回数を120回(10年)にすると、毎月の返済額は約5,300円に下がりますが、支払総額は約63万6,000円、手数料の合計は約13万6,000円に増えます。この数字はあくまで計算方法を説明するための仮の例で、実際の実質年率や手数料は提携先と商品によって異なります。返済期間を長くすると月々の負担は軽くなる一方、手数料の総額は大きくなるという関係を理解しておくことが大切です[4]。金融広報中央委員会は、ローンを組む前に「毎月の返済額が収入から生活費を差し引いた余裕の範囲に収まるか」「返済期間中に収入が変わる可能性はないか」を確かめるよう勧めています[4]。治療期間中に転職や出産、進学などライフイベントが予定されている場合は、その影響も考えて回数を選びましょう。また、ボーナス併用払いを選ぶと月々の負担をさらに抑えられますが、ボーナスが減った場合の返済を考慮する必要があります。契約後に余裕ができた場合は繰り上げ返済で手数料を減らせることが多いので、最初から無理な短期返済にするより、余裕のある回数で契約して繰り上げ返済を活用する方法も検討してください。
デンタルローン以外に負担を軽くする方法はある?
デンタルローン以外には、医療費控除による税負担の軽減、クレジットカードの分割・ボーナス払い、治療を段階的に分けて進める方法、保険診療で対応できる治療法との比較があります。なお、高額療養費制度は保険診療にしか使えず、自由診療には適用されません[1][2]。
自由診療の費用負担を考えるとき、まず確認したいのは「保険診療の選択肢との比較」です。歯を失った場合、インプラント以外に保険適用の入れ歯やブリッジという選択肢があり、それぞれに利点と欠点があります。費用だけでなく、見た目、噛む力、周囲の歯への影響、治療期間、将来の再治療のしやすさを比べて、歯科医師と相談のうえで決めてください[5]。次に、医療費控除は支払方法に関わらず利用できる制度で、自由診療の治療費も一般的な水準を著しく超えなければ対象になります[1]。同じ年に家族の医療費をまとめると控除額が大きくなるため、治療の時期を調整できる場合は年内にまとめて治療を受けるのも一つの考え方です。治療を複数の段階に分け、たとえば先に必要性の高い部位から治療して費用を分散させる方法も、歯科医師と相談すれば可能なことがあります。クレジットカードのボーナス一括払いや2回払いは手数料がかからないことが多く、短期で支払える場合には有利です[4]。一方、消費者金融のカードローンやキャッシングは金利が高くなりやすいため、治療費の支払いには向きません[4]。なお、医療費が高額になった月に自己負担の上限を超えた分が払い戻される高額療養費制度は、健康保険が適用される診療のみが対象で、インプラントやセラミックなどの自由診療には使えません。生命保険・医療保険の給付対象になるかどうかは契約内容によって異なりますので、保険会社に確認してください。自由診療の治療費が医院によって異なる理由は、インプラント費用が医院で違う理由|内訳・保証の見方でも詳しく解説しています。
日本歯科グループのお支払い方法とデンタルローン
日本歯科グループでは、自由診療の治療費を「現金のお振込み」「クレジットカード」「デンタルローン」の3つの方法でお支払いいただけます。デンタルローンはスルガ銀行、アプラス(SBI新生銀行グループ)、ジャックス(三菱UFJ銀行グループ)と提携しており、金利・返済回数・利用条件・審査内容は提携先ごとに異なります。
患者さまの安全面を考慮し、高額な現金でのお支払いは受け付けておりません。お振込みの場合、振込手数料は患者さまのご負担となります。クレジットカードは各種ご利用いただけます。デンタルローンは、月々の負担を抑えながら治療を続けられるようにご用意しているもので、公式サイトでは120回分割の場合の月々のお支払い例を案内していますが、別途分割手数料がかかり、審査の結果によってはご利用いただけない場合があります。繰り上げ返済の可否や方法も提携先ごとに異なるため、契約前に各院または各提携先にご確認ください。最新の条件は変更されることがありますので、必ずご契約時にご確認をお願いします。治療費の総額と内訳は、診査・診断のうえで治療計画とともに書面でご説明し、ご自宅でゆっくりご検討いただいたうえでお支払い方法を選んでいただけます。
デンタルローンのお申込みの流れ
一般的な流れは、「治療内容と費用の確認」→「お支払い方法の相談」→「お申込み・審査」→「契約・口座振替の手続き」の4ステップで、具体的な申込方法や必要書類は提携先によって異なります。
- 治療内容と費用の確認:診察・検査のうえで治療計画と費用の説明を受け、総額と内訳を確認します。治療のリスク・副作用、他の治療法との比較についても、この段階で納得できるまで質問してください[5][6]。
- お支払い方法の相談:デンタルローンの利用を希望される場合はスタッフにお申し付けください。提携先と申込方法、返済回数ごとの目安をご案内します。
- お申込み・審査:案内に沿って申込内容を入力・提出すると、信販会社や銀行で審査が行われます。本人確認書類や収入に関する情報が必要になることがあります[3]。
- 契約・口座振替の手続き:審査に通ったら、契約内容(実質年率・回数・支払総額・繰り上げ返済の条件)と返済計画を確認し、口座振替などの手続きを行います。契約書は医療費控除のためにも保管してください[1]。
契約が成立すると、信販会社や銀行から歯科医院へ治療費が支払われ、患者さまは翌月以降、契約で定めた日に口座振替で返済を始めます。治療の開始時期は、審査結果が出てから予約を取る形が一般的ですが、治療の緊急性が高い場合はスタッフにご相談ください。審査の結果が出るまでの時間や、治療開始のタイミングは提携先や治療内容によって異なります。詳しくは各院にお問い合わせいただくか、よくあるご質問をご覧ください。初めて受診される方は初めての方へのページで受診の流れをご確認いただけます。
まとめ
デンタルローンは、信販会社や銀行が歯科治療費を立て替え、患者さんが分割で返済する歯科治療専用のクレジットで、インプラント・セラミック・矯正などの自由診療に主に利用されます[1][3][5]。まとまった資金がなくても必要な治療を受けられる反面、分割手数料で支払総額が増え、審査があり、治療を中断しても返済は続くという注意点があります[3][4]。契約前には実質年率・回数・支払総額・繰り上げ返済の条件・中断時の扱いを書面で確認し、治療費の総額と内訳、リスクの説明も含めて納得してから申し込みましょう[4][6]。医療費控除はローン契約が成立した年に治療費全額が対象になり、手数料分は対象外です[1]。日本歯科グループでは振込・クレジットカード・デンタルローン(スルガ銀行・アプラス・ジャックス提携)の3つのお支払い方法をご用意しており、条件の詳細は各院・各提携先にご確認ください。
よくある質問
デンタルローンとクレジットカードの分割払いはどちらが得ですか?
一般に、歯科治療専用のデンタルローンはカードの分割払いやリボ払いより手数料率が低く設定されている商品が多いですが、商品や回数によって異なります[4]。それぞれの実質年率と支払総額を比べて選んでください。短期間で返済できる場合はカードの2回払いなど手数料がかからない方法が有利なこともあります。
デンタルローンの審査に通らないことはありますか?
あります。審査では年齢、収入、勤務状況、ほかの借入状況などが確認され、結果によっては利用できない場合があります[3]。審査基準は提携先ごとに異なるため、一社で通らなかった場合でも別の提携先で利用できることがあります。審査に不安がある場合は、事前にスタッフにご相談ください。
デンタルローンで支払った治療費は医療費控除の対象になりますか?
対象になります。ローン契約が成立した年に治療費全額を支払ったものとして、その年の医療費控除で申告します[1]。金利・手数料分は対象外です[1]。領収書が手元にない場合はローンの契約書や明細書の写しを保管し、確定申告の際に使ってください。
治療の途中でやめた場合、ローンはどうなりますか?
ローンは信販会社との契約のため、通院をやめても原則として返済義務は残ります[3]。治療費の精算や返金は歯科医院との話し合いになり、医院側に問題があって治療が受けられない場合などには、割賦販売法にもとづく支払停止の抗弁を信販会社に申し出られるケースがあります[3]。困ったときは消費生活センター(消費者ホットライン188)に相談してください。
繰り上げ返済はできますか?
多くの商品で一部または全額の繰り上げ返済が可能で、前倒しで返済した分の手数料を軽減できる場合がありますが、可否・手続き・手数料は提携先ごとに異なります。契約前に確認し、契約書に記載された方法で手続きしてください。
保険診療の治療費にもデンタルローンは使えますか?
デンタルローンは主にインプラントやセラミック、矯正などの自由診療の高額な治療費を対象としており、保険診療の自己負担分は通常対象になりません[5][6]。自由診療と保険診療を組み合わせて治療する場合は、どの部分がローンの対象になるかを事前に確認してください。
未成年や学生でもデンタルローンは利用できますか?
多くの商品では、申込者本人に安定した収入があることが条件とされ、未成年や収入のない学生の方は本人名義での契約が難しい場合があります[3]。その場合は、保護者など収入のある家族が契約者となる方法が一般的です。矯正治療など若い方の自由診療で利用を検討される場合は、誰が契約者になるか、提携先の条件を事前にスタッフにご確認ください。契約者が支払った治療費は、生計を一にする家族の医療費として契約者の医療費控除に含めることができます[2]。
デンタルローンの契約時に必要なものは何ですか?
一般的には、運転免許証やマイナンバーカードなどの本人確認書類、返済用の銀行口座の情報(通帳やキャッシュカード)、勤務先や年収などの申告が必要です[3]。金額や提携先によっては収入を証明する書類を求められることもあります。申込みはウェブや専用端末から行う形式が増えており、審査結果が出るまでの時間は提携先によって異なります。必要書類の詳細は申込み前に各院でご案内します。
記事の情報源と確認状況
この記事は、参考情報に掲載した学会・公的機関などの情報を参照して作成した一般向けの解説です。診断や治療方針の決定には、歯科医師の診察が必要です。
参考文献
- 国税庁 タックスアンサー「No.1128 医療費控除の対象となる歯の治療費の具体例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1128.htm
- 国税庁 タックスアンサー「No.1120 医療費を支払ったとき(医療費控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- 広島県消費生活センター「クレジットの仕組み」 https://www.pref.hiroshima.lg.jp/site/syouhiseikatsucenter/credit-shikumi.html
- 金融広報中央委員会「知るぽると」金融教育教材(クレジット・ローンの仕組み) https://shiruporuto.jp/education/about/container/rich/text/pdf/rich03.pdf
- 国民生活センター「あなたの歯科インプラントは大丈夫ですか-なくならない歯科インプラントにかかわる相談-」(2019年) https://www.kokusen.go.jp/news/data/n-20190314_1.html
- 公益社団法人日本口腔インプラント学会「インプラントの費用は?」 https://www.shika-implant.org/min-implant/beginner/cost/
- 厚生労働省「医療法における病院等の広告規制について(医療広告ガイドライン)」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryou/kokokukisei/index.html
札幌・静岡・名古屋で相談できる医院
日本歯科グループは、札幌(札幌駅・南平岸)、静岡(静岡駅)、名古屋(名古屋駅)の5医院で審美治療・一般歯科をはじめ保険診療から自由診療まで対応する総合歯科です。いずれも駅から徒歩5分以内で、初診はネット予約または電話でご予約いただけます。
- 日本歯科札幌(札幌市中央区北3西1-1-1 ブリックキューブ2階/JR札幌駅から徒歩5分)
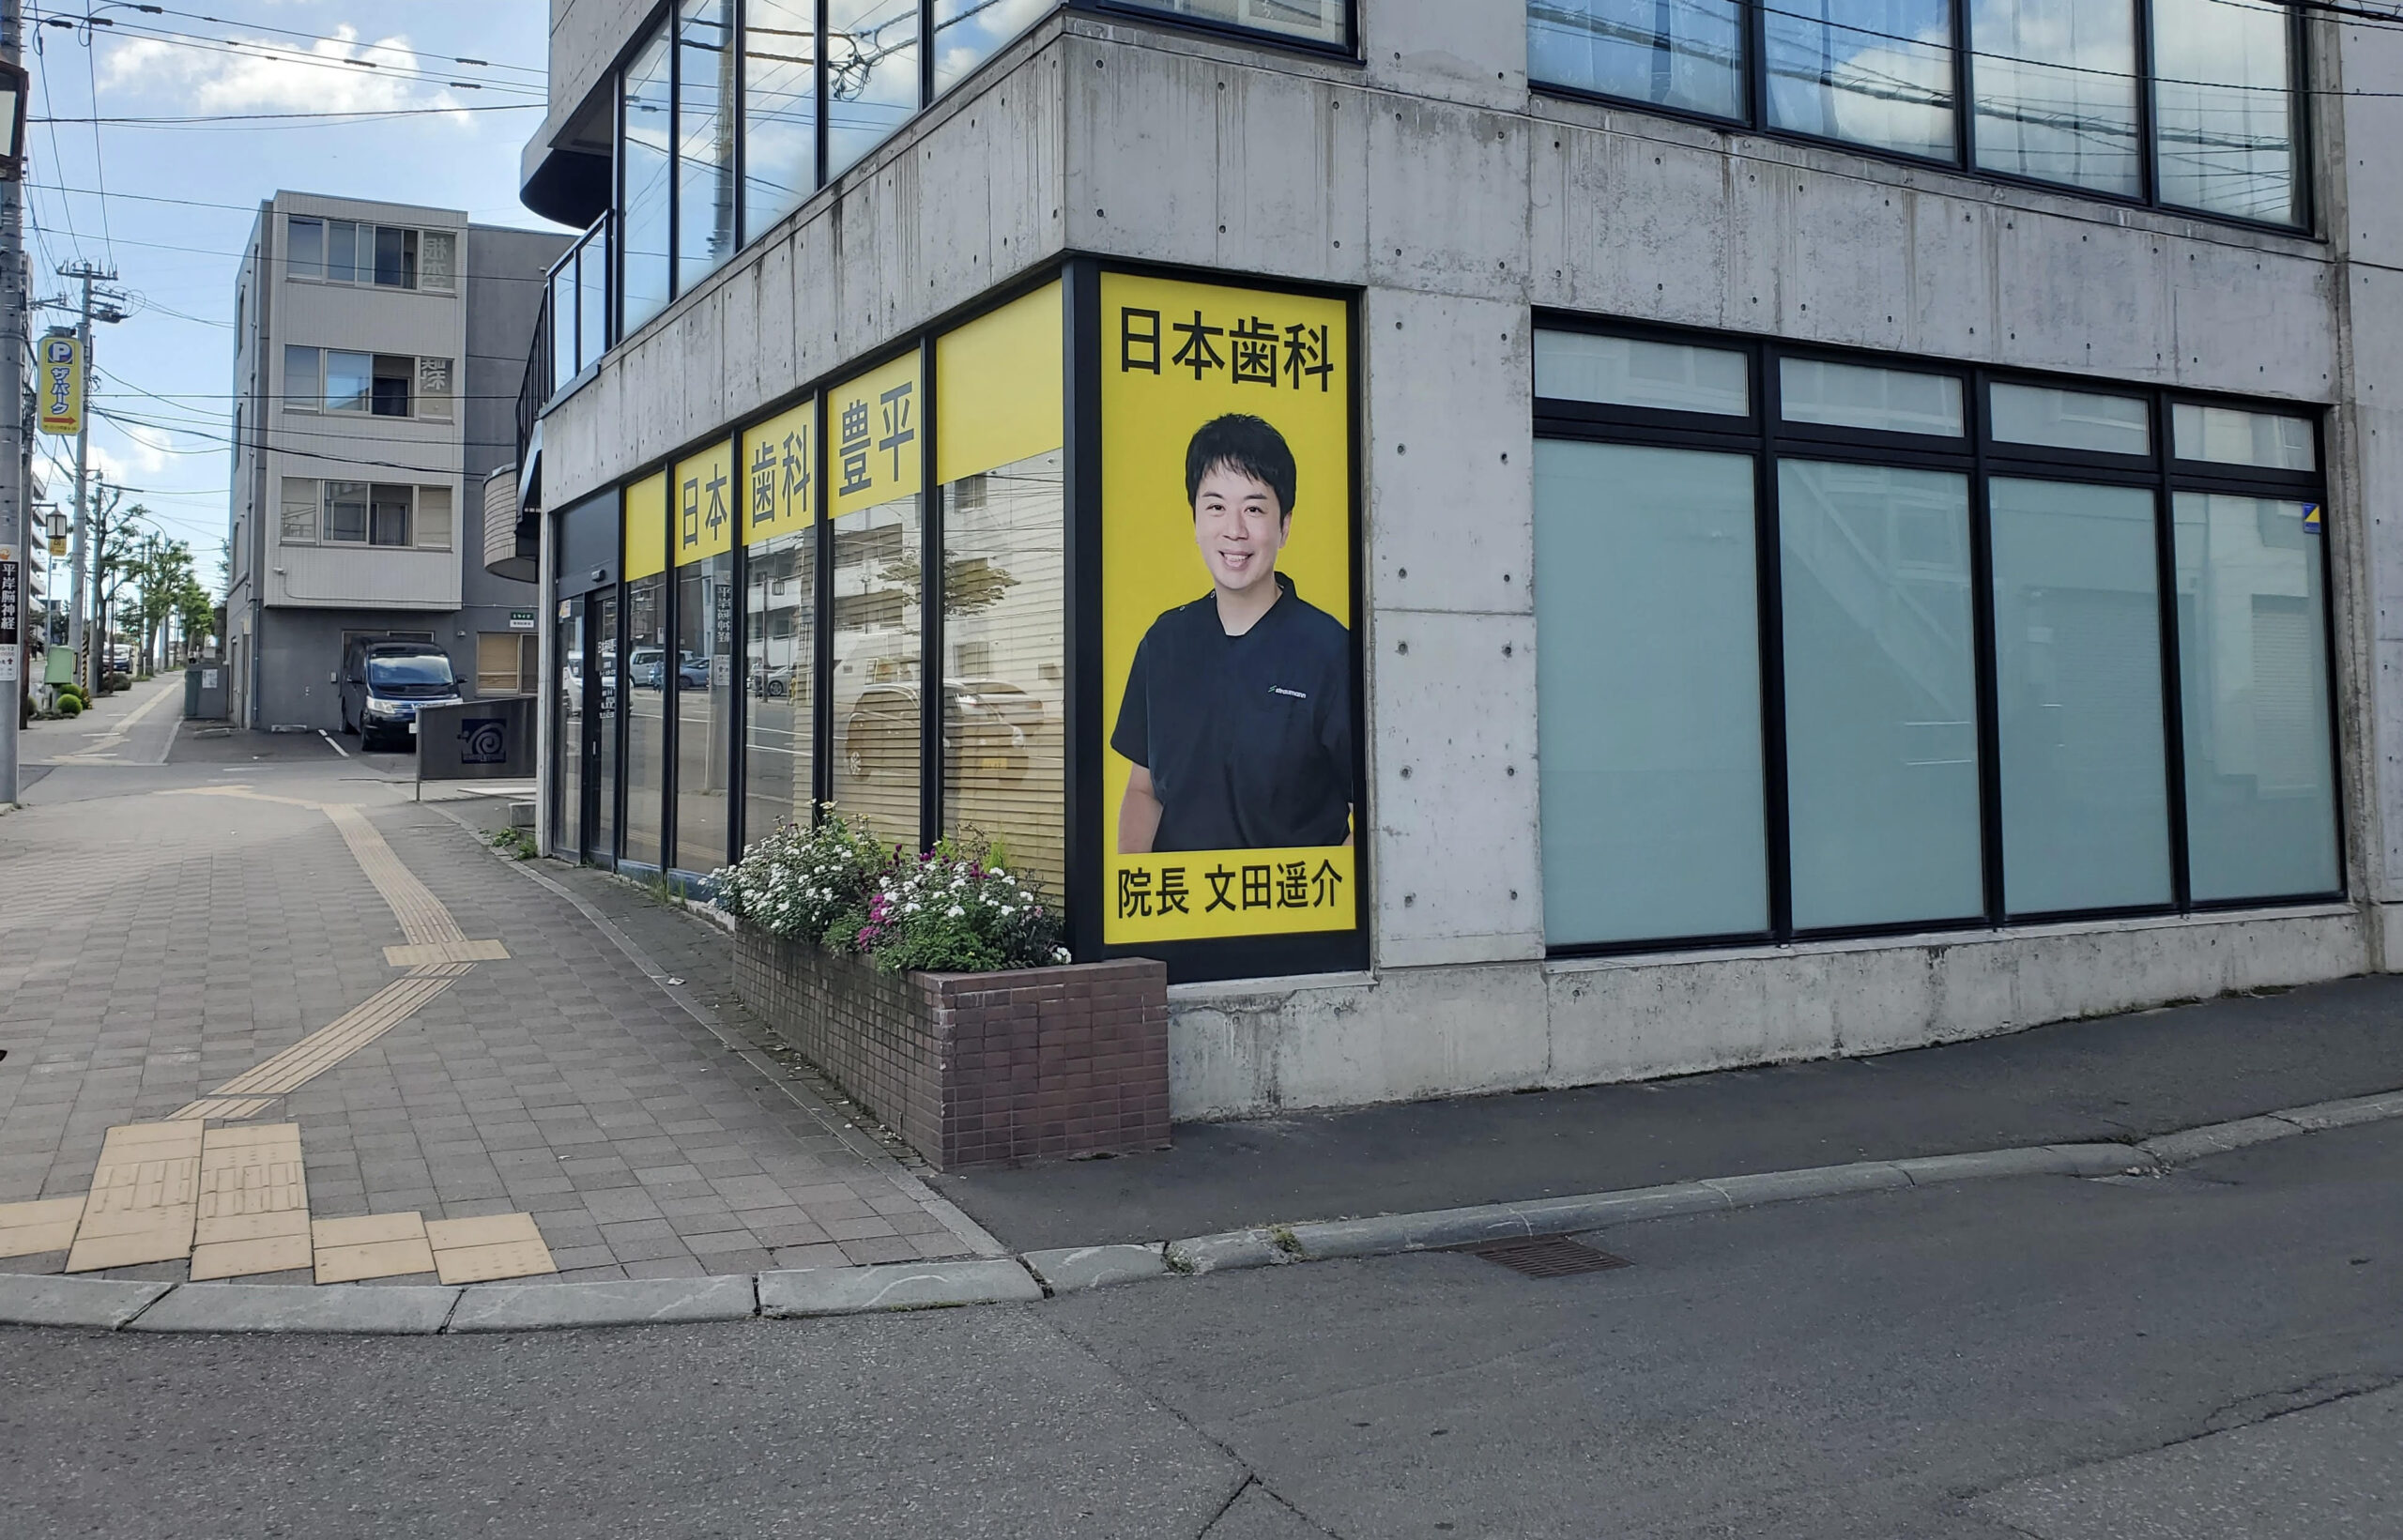
TEL 011-242-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科豊平(札幌市豊平区平岸4条14丁目2-3/地下鉄南平岸駅から徒歩30秒)
TEL 011-833-5500 受付:月火水木金土 10:00〜13:30/14:30〜18:30 - 日本歯科静岡(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科名古屋(名古屋市中村区名駅3-9-13 グレンディール8階/JR名古屋駅から徒歩3分)
TEL 052-433-2050 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 静岡歯科(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30


同じカテゴリの記事
審美治療 日本歯科グループ