



インプラントの医療費控除でいくら戻る?還付金の計算方法と申請手順
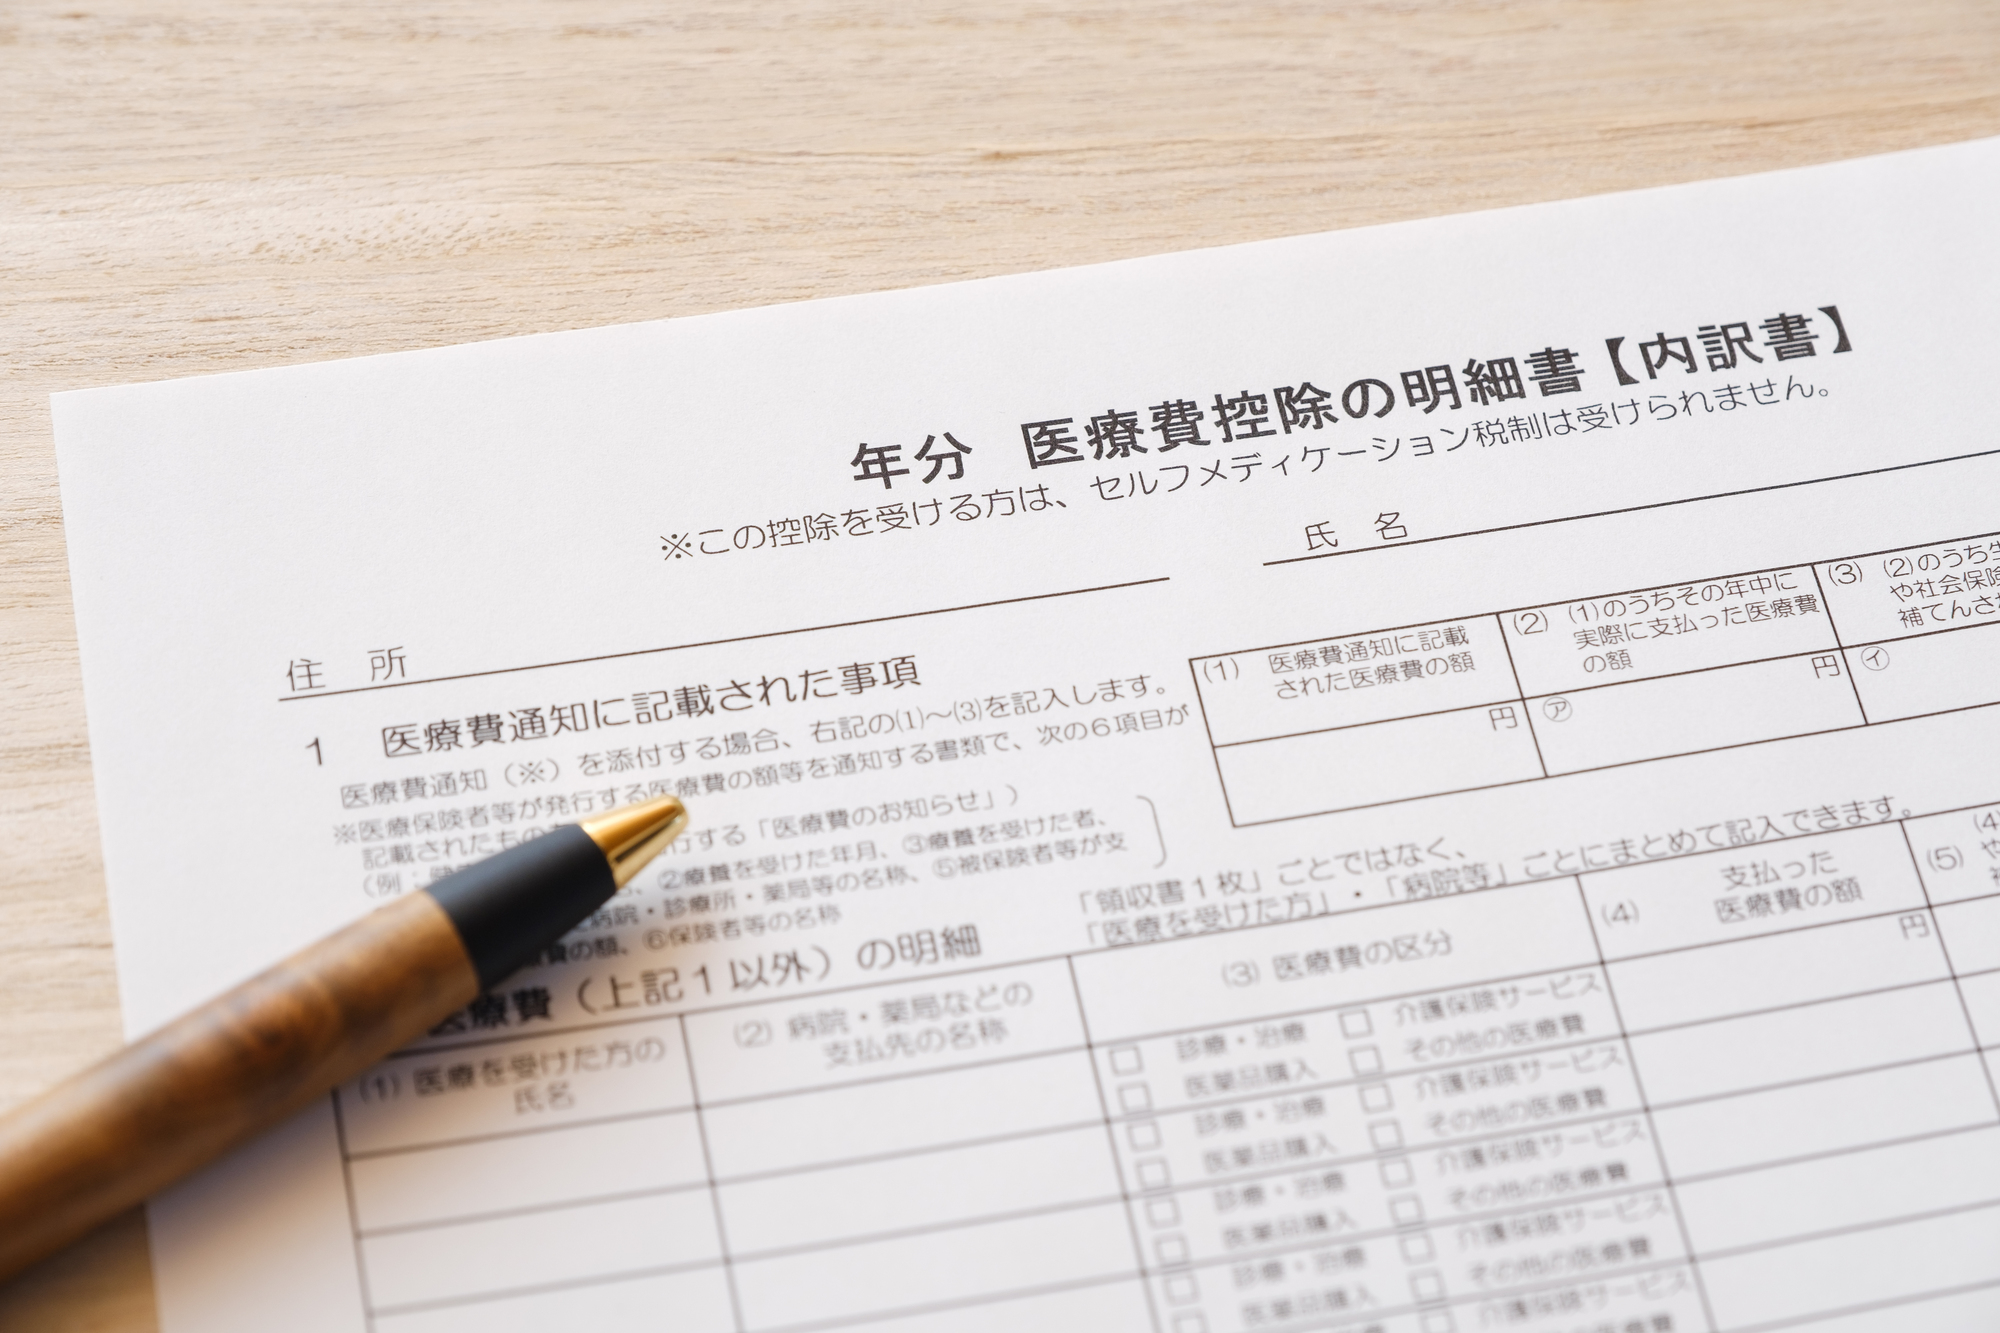
治療目的のインプラント費用は医療費控除の対象になり得ます。控除額は支払った医療費から保険金等と10万円を引いた額(上限200万円)で、戻る金額は控除額に所得税率をかけた分が目安です。翌年の住民税も約10%分軽くなります。
インプラント治療は原則として健康保険が使えない自由診療のため、1本でも数十万円単位の費用がかかります。その負担を少しでも軽くできる制度が、所得税の「医療費控除」です。治療を目的としたインプラントの費用は医療費控除の対象になり得るため、確定申告をすれば、納めた所得税の一部が戻り、翌年の住民税も軽くなります。
この記事では、医療費控除の仕組みと計算式、インプラント費用でどのくらい戻るのかの計算例、対象になる費用とならない費用、デンタルローンの扱い、申請の手順と必要書類までを順番に解説します。なお、この記事は制度の一般的な解説であり、個別の税額については税務署や税理士にご確認ください。
インプラントは医療費控除の対象になる?
治療を目的としたインプラント費用は、医療費控除の対象になり得ます。国税庁は、医療費控除の対象となる歯の治療費の具体例として、保険のきかない金やポーセレンを使った治療費も、一般的に支出される水準を著しく超えないものであれば対象になると説明しています[2]。インプラントについての直接の記載はありませんが、失った歯の機能を回復するための治療費として、同じ考え方で対象と扱われるのが一般的です。
一方で、見た目を美しくすることだけを目的とした処置は対象外です。国税庁は、容貌を美化するための歯列矯正の費用は対象にならないとしています[2]。インプラントも、歯を失った部分の機能回復という治療目的であれば対象、純粋な審美目的であれば対象外、という区別になります。
インプラント治療が自由診療であることについては、公益社団法人日本口腔インプラント学会が、通常のインプラント治療は健康保険が適用されず全額自己負担の自費診療であると説明しています[5]。自費であっても治療目的であれば医療費控除の対象になり得る点が、この制度の大きな意味です。
医療費控除とは?計算式と上限
医療費控除とは、1年間(1月1日〜12月31日)に支払った医療費が一定額を超えた場合に、その超えた分を所得から差し引ける所得控除です。国税庁は計算式を次のように示しています[1]。
| 項目 | 内容 |
|---|---|
| 医療費控除額 | (実際に支払った医療費の合計額 − 保険金などで補てんされる金額)− 10万円 |
| 10万円の例外 | その年の総所得金額等が200万円未満の方は、10万円ではなく「総所得金額等の5%」を差し引く |
| 上限 | 200万円 |
| 対象期間 | その年の1月1日から12月31日までに実際に支払った医療費(未払い分は支払った年の対象) |
| 合算できる範囲 | 本人だけでなく、生計を一にする配偶者や親族のために支払った医療費も合算できる |
ここで注意したいのは、医療費控除額が「戻ってくる金額」ではないことです。医療費控除は所得から差し引く「所得控除」なので、実際に軽くなる税金は、控除額に所得税率をかけた金額と、翌年の住民税が減る分の合計になります。
保険金などで補てんされる金額には、生命保険の入院給付金や健康保険の高額療養費などが含まれ、その給付の目的となった医療費を限度として差し引きます[1]。インプラント治療で民間の保険から給付を受けた場合は、その分を差し引いて計算します。
インプラントの医療費控除でいくら戻る?計算例
戻る金額は「医療費控除額 × 所得税率」で計算でき、さらに翌年の住民税も控除額の約10%分軽くなります。所得税率は課税所得に応じて5%から45%までの7段階で、国税庁の速算表では、課税所得195万円未満が5%、195万円以上330万円未満が10%、330万円以上695万円未満が20%、695万円以上900万円未満が23%と続きます[3]。
以下は、インプラント1本の治療費として40万円を支払い、同じ年にほかの医療費(家族分を含む通院費など)が5万円あり、保険金などの補てんがなかった場合の計算例です。復興特別所得税(所得税額の2.1%)は省略しています。
| 総所得金額等・所得税率 | 医療費控除額 | 所得税の軽減額(還付の目安) | 住民税の軽減額(翌年) | 合計の目安 |
|---|---|---|---|---|
| 200万円以上・税率5% | 45万円 − 10万円 = 35万円 | 35万円 × 5% = 1万7,500円 | 35万円 × 10% = 3万5,000円 | 約5万2,500円 |
| 200万円以上・税率10% | 35万円 | 35万円 × 10% = 3万5,000円 | 3万5,000円 | 約7万円 |
| 200万円以上・税率20% | 35万円 | 35万円 × 20% = 7万円 | 3万5,000円 | 約10万5,000円 |
| 総所得150万円・税率5% | 45万円 − 7万5,000円(150万円の5%)= 37万5,000円 | 37万5,000円 × 5% = 1万8,750円 | 37万5,000円 × 10% = 3万7,500円 | 約5万6,250円 |
このように、同じ治療費でも所得税率が高い方ほど軽減額は大きくなります。また、住民税の軽減分は「還付」ではなく、翌年6月以降に納める住民税が減る形で反映されます。住民税の所得割の税率は一般に10%です。
計算するときの注意点
- 還付されるのは納めた所得税の範囲まで:源泉徴収された所得税額や予定納税額がない方は、申告しても所得税の還付はありません[4]。
- 家族の医療費と合算する:生計を一にする家族の医療費や通院の交通費を合算すると、10万円を超えやすくなります。
- 所得の高い人が申告する:家族の医療費をまとめて申告する場合、所得税率の高い人が申告したほうが軽減額は大きくなります。
- 年をまたぐ治療は年ごとに計算:治療が2年にわたる場合、各年に支払った金額がそれぞれの年の対象になります[2]。1年にまとめて支払ったほうが、10万円の足切りが1回で済み有利になることがあります。
複数本・骨造成ありで費用が大きい場合の計算例
複数本の治療や骨造成を伴う治療では、年間の医療費が100万円を超えることもあります。たとえば、インプラント費用と骨造成などを合わせて120万円を支払い、ほかの医療費が5万円、補てんがない場合、控除額は125万円 − 10万円 = 115万円です。所得税率20%の方なら、所得税の軽減が115万円 × 20% = 23万円、翌年の住民税の軽減が115万円 × 10% = 11万5,000円で、合計約34万5,000円が目安になります。所得税率10%の方なら、所得税11万5,000円と住民税11万5,000円で合計約23万円です。
なお、控除額の上限は200万円なので、1年間の医療費が210万円を超える部分は控除に反映されません[1]。高額な治療を複数年に分けて行う場合は、どの年にいくら支払うかによって控除額が変わるため、支払いの時期を歯科医院と相談しておくのも一つの方法です。
年金受給者・個人事業主・共働きの場合
年金を受け取っている方も、年金から所得税が源泉徴収されていれば、医療費控除の申告で還付を受けられる可能性があります。公的年金等の収入が400万円以下で、その他の所得が20万円以下の方は確定申告が不要とされていますが、医療費控除で還付を受けたい場合は、還付申告をすることができます。
個人事業主やフリーランスの方は、毎年の確定申告の中で医療費控除を適用します。共働きの夫婦の場合は、どちらが申告しても構いませんが、所得税率が高いほうが申告したほうが軽減額は大きくなります。ただし、総所得金額等が200万円未満の方は10万円ではなく5%の足切りになるため、所得の低いほうが申告したほうが控除額そのものは大きくなることもあります。両方のパターンで試算して比較するとよいでしょう。
医療費控除の対象になる費用・ならない費用
インプラント治療に関連する費用のうち、治療に直接必要なものは対象になり、治療と関係のない費用や審美目的の費用は対象になりません。主な区分は次のとおりです。
| 対象になる費用 | 対象にならない費用 |
|---|---|
| インプラントの検査(CT)・手術・人工歯の費用 | 容貌の美化のみを目的とした処置の費用[2] |
| 骨造成など治療に必要な追加処置の費用 | デンタルローンの金利・手数料相当分[2] |
| 治療に伴う薬代、抜歯や歯周病治療の費用 | 自家用車で通院した場合のガソリン代・駐車場代[2] |
| 通院のための電車・バスなどの交通費(付添人の分を含む)[2] | 治療後の歯ブラシなど日用品の購入費 |
| 治療後の定期メンテナンスのうち治療に該当する費用 | 診断書の作成費用など治療に直接関係しない費用 |
通院の交通費は、電車やバスなど交通機関の料金が対象で、通院日と金額を記録しておく必要があります[2]。タクシー代は、病状などから見て電車やバスが利用できない場合に限り対象となります。
定期メンテナンスについては、インプラント周囲炎の予防や治療として歯科医院で行われる処置は治療の一環と考えられますが、内容によって判断が分かれることがあります。領収書を保管し、不明な点は税務署に確認してください。インプラント治療後のメンテナンスの重要性については、インプラント周囲炎とは?初期症状・原因・治療と予防を解説で説明しています。
デンタルローンや分割払いの場合はどうなる?
デンタルローンを利用した場合も医療費控除の対象になりますが、対象になる年と金額に注意が必要です。国税庁は、信販会社が立替払いをした金額は、その立替払いをした年(ローン契約が成立した年)の医療費控除の対象になると説明しています[2]。つまり、返済が何年にわたっても、控除の対象になるのは契約した年の1回で、治療費の全額がその年の医療費として扱われます。
一方、ローンの金利や手数料相当分は対象になりません[2]。また、ローンを利用すると医院から治療費の領収書が発行されないことがあるため、その場合はデンタルローンの契約書の写しや信販会社の領収書を支出の証明として保管します[2]。
クレジットカードの分割払いも同様に、カード会社が医院に支払った年(決済した年)の医療費になり、分割手数料は対象外です。デンタルローンの仕組みと注意点はデンタルローンとは?歯科治療費の分割払いの仕組みと注意点・申込の流れで詳しく解説しています。
医療費控除の申請手順と必要書類
医療費控除は年末調整では受けられないため、会社員の方も確定申告が必要です。手続きの流れは次のとおりです。
- 領収書・明細を集める:その年に支払った医療費の領収書、通院の交通費の記録、保険金などの給付額が分かる書類を家族分も含めて用意する。健康保険の「医療費通知」があれば、明細書の記載を簡略化できる[1]。
- 医療費控除の明細書を作成する:医療を受けた人、病院・薬局の名称、支払額、補てんされる金額などを記入する。領収書の添付は不要だが、申告期限から5年間は税務署から提示や提出を求められることがあるため保管する[1]。
- 確定申告書を作成する:源泉徴収票(会社員の場合)、マイナンバーが分かる書類、還付金の振込先口座を用意し、確定申告書に医療費控除の明細書を添付する。国税庁の確定申告書等作成コーナーを使えば、画面の案内に従って入力し、e-Taxで提出できる。
- 提出する:所轄の税務署にe-Tax、郵送、または持参で提出する。
- 還付を受ける:審査後、指定した口座に所得税の還付金が振り込まれる。住民税の軽減は、翌年度の住民税額に反映される。
e-Taxで申告するメリット
国税庁の確定申告書等作成コーナーで申告書を作成し、マイナンバーカードとスマートフォンまたはICカードリーダーを使ってe-Taxで送信すると、税務署に行かずに提出でき、還付までの期間も書面提出より短くなる傾向があります。医療費の入力は、支払先ごとにまとめて入力でき、作成コーナーが控除額や還付見込額を自動で計算してくれるため、計算ミスも防げます。書面で提出する場合は、作成した申告書と明細書を印刷し、源泉徴収票の内容を転記したうえで、所轄の税務署に郵送または持参します。
医療費控除の明細書に記入する内容
医療費控除の明細書には、医療を受けた人の氏名、病院や薬局などの名称、医療費の区分(診療・治療、医薬品購入、介護保険サービス、その他の医療費)、支払った金額、保険金などで補てんされる金額を、支払先ごとにまとめて記入します。インプラント治療であれば、「診療・治療」の区分で、歯科医院ごとにその年に支払った合計額を記入すれば足ります。通院の交通費は「その他の医療費」として、通院日と金額の記録をもとに記入します。
健康保険組合などから届く「医療費通知」を添付すると、その通知に記載された分は明細の記入を省略できます[1]。ただし、インプラントなどの自由診療は医療費通知に載らないため、領収書をもとに自分で記入する必要があります。
申告でよくある間違い
- 年末調整で済んでいると思い込む:医療費控除は確定申告でしか受けられません。
- 支払った年を間違える:対象は「実際に支払った年」です。治療が前年から続いていても、支払いが今年なら今年の医療費になります[1]。
- 保険金の差し引きを忘れる:民間の医療保険から給付があった場合、その給付の目的となった医療費を限度に差し引きます[1]。
- ガソリン代や駐車場代を含めてしまう:自家用車での通院費は対象外です[2]。
- ローンの手数料を含めてしまう:デンタルローンの金利・手数料相当分は対象外です[2]。
- 領収書を捨ててしまう:申告期限から5年間は提示を求められることがあるため保管が必要です[1]。
申告の期限と「さかのぼり」
還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます[4]。たとえば2025年に支払ったインプラント費用であれば、2026年1月1日から2030年12月31日まで申告が可能です。過去の年の分を申告し忘れていた場合も、5年以内であれば還付を受けられます。
セルフメディケーション税制との関係
一定の健康診断や予防接種などを受けている方が特定の市販薬を購入した場合に使える「セルフメディケーション税制」は、通常の医療費控除との選択制で、両方を同時に受けることはできません[1]。インプラント治療で医療費が10万円を大きく超える年は、通常の医療費控除を選ぶほうが有利になるのが一般的です。
治療から還付までのスケジュール例
インプラント治療は検査から人工歯の装着まで半年〜1年ほどかかることが多く、支払いの時期も分かれる場合があります。医療費控除は「支払った年」ごとに計算するため、治療の流れと申告の時期を合わせて把握しておくと、手続きがスムーズです。
| 時期 | すること |
|---|---|
| 治療中(支払いのたび) | 領収書を保管し、通院日と交通費を記録する。ローン利用時は契約書の写しを保管する。 |
| その年の12月まで | 年内に支払う分と翌年に支払う分を確認する。家族分の医療費もまとめておく。 |
| 翌年1月〜 | 源泉徴収票や医療費通知が届いたら、医療費控除の明細書を作成する。還付申告は1月1日から提出できる。 |
| 翌年2月中旬〜3月中旬 | 確定申告期間。e-Tax、郵送、持参のいずれかで提出する。 |
| 提出後おおむね1〜2か月 | 所得税の還付金が指定口座に振り込まれる。 |
| 翌年6月以降 | 住民税の軽減分が、その年度の住民税額に反映される。 |
治療が2年にわたる場合は、それぞれの年の支払額で申告します。2年目の支払いが10万円に満たない場合でも、家族の医療費や通院費と合算すれば控除を受けられることがあります。治療期間の目安はインプラントの治療期間はどのくらい?流れ・長引く要因と術後の注意点をご覧ください。
民間の医療保険や高額療養費との関係
健康保険の高額療養費は、保険診療の自己負担が高額になったときの制度であり、自由診療であるインプラント費用には適用されません。一方、民間の医療保険や歯科保険から、インプラント治療に対して給付金が支払われる場合は、その給付金を補てんされる金額として差し引いてから医療費控除額を計算します[1]。給付金が治療費を上回った場合でも、ほかの医療費から差し引く必要はありません[1]。
インプラント費用そのものを確認するときのポイント
医療費控除で軽くなるのは税金の一部であり、治療費そのものが安くなるわけではありません。治療費を検討するときは、まず見積もりの内訳を確認することが大切です。
- 検査(CT)、手術、連結部品、人工歯、仮歯の費用が含まれているか
- 骨造成(GBR・サイナスリフトなど)が必要な場合の追加費用
- 保証の内容と期間、保証を受ける条件(定期メンテナンスの受診など)
- 治療後の定期メンテナンスの費用
インプラントは外科手術を伴う治療で、手術後の腫れや痛み、感染、神経への影響によるしびれ、骨との結合不良による脱落、治療後のインプラント周囲炎などのリスクがあります[6]。費用と税制だけでなく、治療のリスクと、ブリッジや入れ歯などの他の選択肢との違いを理解したうえで判断してください。費用の内訳の見方はインプラントの費用の内訳とは?安さだけで選ばないための確認ポイント、日本歯科グループの治療内容と料金はインプラント治療のページをご覧ください。初めて受診される方は初めての方へで受診の流れをご確認いただけます。
まとめ
治療目的のインプラント費用は医療費控除の対象になり得て、控除額は「支払った医療費 − 保険金などの補てん − 10万円(総所得200万円未満なら5%)」、上限200万円で計算します。戻る金額は控除額に所得税率をかけた分で、翌年の住民税も控除額の約10%分軽くなります。たとえば40万円のインプラント費用と5万円のその他医療費で、所得税率10%の方なら、所得税と住民税を合わせて約7万円の軽減が目安です。
会社員でも確定申告が必要で、領収書は5年間保管し、申告は翌年1月1日から5年間できます。デンタルローンは契約した年の医療費となり、金利・手数料は対象外です。個別の税額は所得や家族構成で変わるため、詳しくは税務署や税理士にご相談ください。
よくある質問
インプラントの費用は全額が医療費控除の対象になりますか?
治療を目的とした費用であれば、検査・手術・人工歯・骨造成などの費用は対象になり得ます。ただし控除の対象になるのは、支払った医療費から保険金などの補てんと10万円(総所得200万円未満なら総所得の5%)を差し引いた金額で、上限は200万円です。純粋に見た目を美しくするためだけの処置は対象外です。
40万円のインプラントで実際にいくら戻りますか?
ほかの医療費が5万円あり補てんがない場合、控除額は35万円です。所得税率10%の方なら所得税の還付が約3万5,000円、翌年の住民税の軽減が約3万5,000円で、合計約7万円が目安です。所得税率20%の方なら合計約10万5,000円です。所得や家族構成で変わるため、あくまで目安としてお考えください。
会社員で年末調整をしていても確定申告が必要ですか?
必要です。医療費控除は年末調整では受けられないため、源泉徴収票と医療費控除の明細書を用意して確定申告をします。国税庁の確定申告書等作成コーナーを使えば、自宅からe-Taxで提出できます。
去年のインプラント費用を申告し忘れました。今からでも間に合いますか?
還付申告は、その年の翌年1月1日から5年間提出できます。申告し忘れた年の分も、5年以内であれば領収書をもとに申告して還付を受けられます。
デンタルローンで支払った場合はどうなりますか?
信販会社が立替払いをした年(ローン契約が成立した年)に、治療費の全額が医療費控除の対象になります。返済が翌年以降に続いても、対象になるのは契約した年だけです。金利や手数料相当分は対象になりません。領収書がない場合は、ローンの契約書の写しや信販会社の領収書を保管してください。
住民税はいつ、どのように安くなりますか?
確定申告の内容は税務署から市区町村に送られ、翌年度(翌年6月以降)の住民税の計算に反映されます。所得税のように振り込まれるのではなく、毎月の給与から天引きされる額や納付書の金額が減る形で軽減されます。住民税の所得割の税率は一般に10%なので、控除額の約10%分が目安です。
家族のインプラント費用を自分の申告に含められますか?
生計を一にする配偶者や親族のために支払った医療費は、合算して申告できます。家族の中で所得税率の高い人がまとめて申告すると、軽減額が大きくなるのが一般的です。
記事の情報源と確認状況
この記事は、参考情報に掲載した学会・公的機関などの情報を参照して作成した一般向けの解説です。診断や治療方針の決定には、歯科医師の診察が必要です。
参考文献
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1128 医療費控除の対象となる歯の治療費の具体例」
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.2030 還付申告」
- 公益社団法人日本口腔インプラント学会「よくあるご質問」
- U.S. Food and Drug Administration「Dental Implants: What You Should Know」
札幌・静岡・名古屋で相談できる医院
日本歯科グループは、札幌(札幌駅・南平岸)、静岡(静岡駅)、名古屋(名古屋駅)の5医院でインプラントをはじめ保険診療から自由診療まで対応する総合歯科です。いずれも駅から徒歩5分以内で、初診はネット予約または電話でご予約いただけます。
- 日本歯科札幌(札幌市中央区北3西1-1-1 ブリックキューブ2階/JR札幌駅から徒歩5分)
TEL 011-242-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科豊平(札幌市豊平区平岸4条14丁目2-3/地下鉄南平岸駅から徒歩30秒)
TEL 011-833-5500 受付:月火水木金土 10:00〜13:30/14:30〜18:30 - 日本歯科静岡(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科名古屋(名古屋市中村区名駅3-9-13 グレンディール8階/JR名古屋駅から徒歩3分)
TEL 052-433-2050 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 静岡歯科(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30


同じカテゴリの記事
インプラント