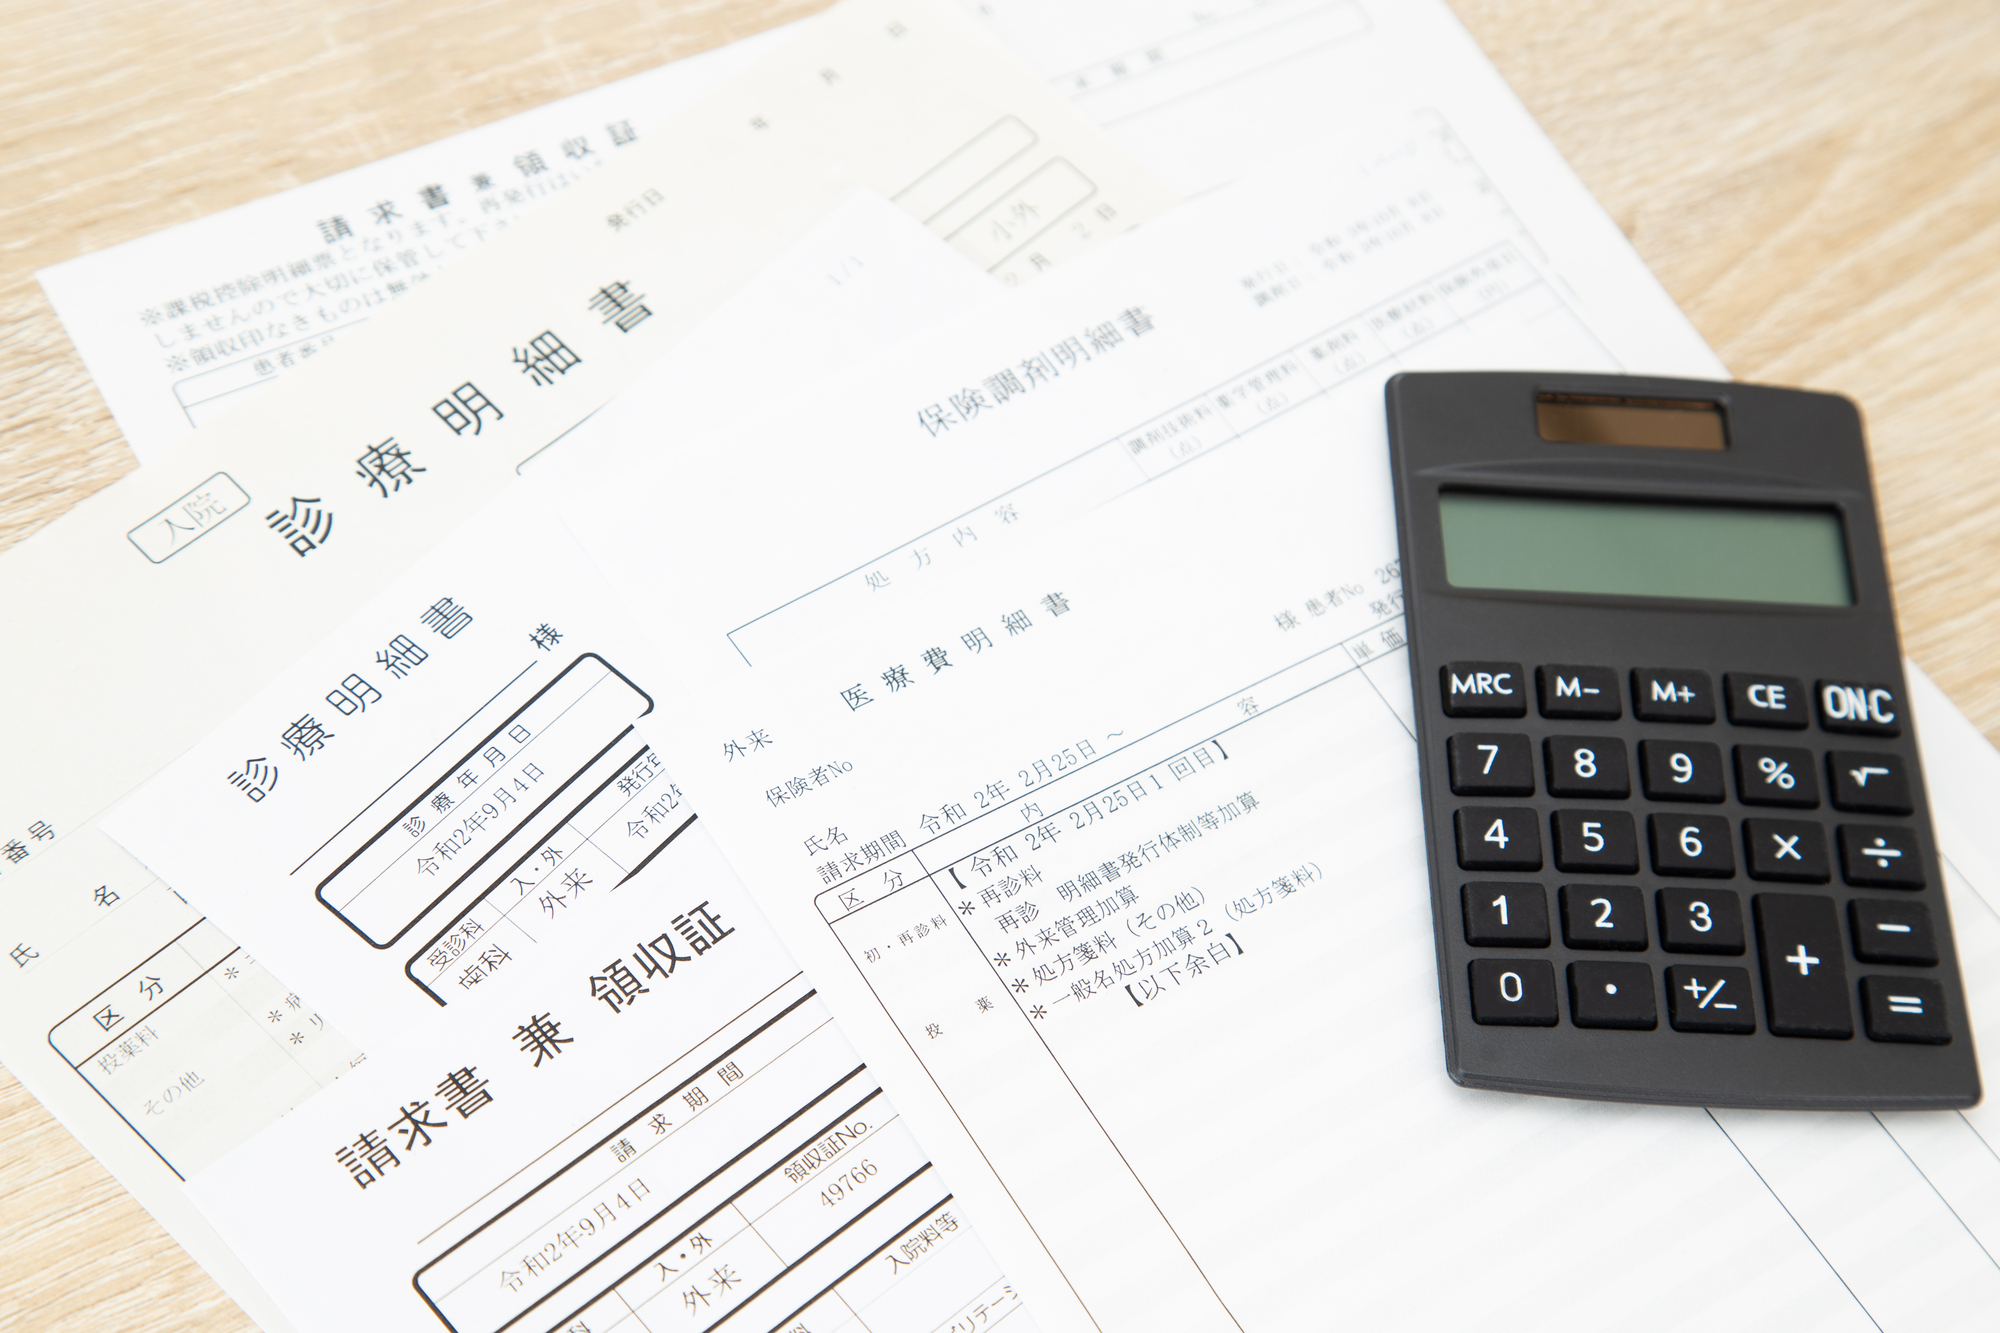





子供の歯列矯正は、成長段階の不正咬合を治す目的なら医療費控除の対象です。戻る金額の目安は「(医療費合計-補てん金-10万円)×所得税率」で、家族の医療費と合算でき、確定申告で領収書をもとに明細書を提出します。
結論からいうと、お子さまの歯列矯正は、成長段階にある子どもの不正咬合(悪い噛み合わせ)を治す目的で行うものであれば医療費控除の対象になり、戻ってくる所得税の目安は「医療費控除額×その人の所得税率」です[1][2]。たとえば年間の矯正費用が60万円で他に医療費がなく、所得税率が10%の家庭なら、控除額50万円×10%=約5万円の所得税が還付され、翌年度の住民税も約5万円軽くなる計算になります。
この記事では、医療費控除の対象になる矯正の条件、還付額の計算の仕組みと所得別の計算例、対象になる費用とならない費用、確定申告の手順と必要書類、分割払いやデンタルローンの扱い、よくある疑問まで、国税庁と日本矯正歯科学会の公開情報をもとに順番に解説します。
子供の歯列矯正は医療費控除の対象になる?
子供の歯列矯正は、発育段階にある子どもの成長を阻害しないために行う不正咬合の矯正のように、年齢や目的から見て治療が必要と認められる場合は医療費控除の対象になります[1]。国税庁は「No.1128 医療費控除の対象となる歯の治療費の具体例」で、この点を具体例として明示しています[1]。
一方で、容ぼうを美化するための矯正、つまり見た目をきれいにすることだけが目的の矯正は対象になりません[1]。日本矯正歯科学会も、子どもの矯正は医療費控除の対象となる場合がある一方、成人の美容目的の矯正は対象外と説明しています[3]。
「治療が必要」かどうかは誰が判断する?
治療の必要性は、歯科医師の診察と検査結果にもとづいて判断されます。申告のときに診断書の提出が必須とされているわけではありませんが、税務署から治療内容の確認を求められることがあるため、治療計画書や診断内容がわかる書類、領収書は保管しておきましょう。診断書の要否や記載内容について迷う場合は、所轄の税務署に確認するのが確実です。
1期治療(小児矯正)・2期治療(本格矯正)はどちらも対象?
あごの成長を利用して土台を整える1期治療も、永久歯が生えそろってから歯並びを整える2期治療も、子どもの成長段階で不正咬合を治す目的であれば対象になり得ます。重要なのは「治療の目的と必要性」であり、装置の種類や治療の段階で区別されるわけではありません。費用の考え方は関連記事「子供の矯正費用はいくら?1期・2期の総額の考え方と見積もりの確認点」で解説しています。
医療費控除の仕組みと計算式
医療費控除は、その年の1月1日から12月31日までに支払った医療費が一定額を超えたときに、その超えた分を所得から差し引ける所得控除で、本人だけでなく生計を一にする配偶者や子どもなど親族のために支払った医療費も合算できます[2]。
控除額の計算式
- 医療費控除額 = 実際に支払った医療費の合計 - 保険金などで補てんされる金額 - 10万円[2]
- その年の総所得金額等が200万円未満の人は、10万円の代わりに「総所得金額等の5%」を差し引きます[2]
- 控除額の上限は200万円です[2]
「保険金などで補てんされる金額」には、生命保険の入院給付金や健康保険の高額療養費・出産育児一時金などが含まれます[2]。矯正は自由診療で健康保険の給付はないため、多くの場合は差し引く補てん金はありませんが、民間の医療保険から給付があれば差し引きます。
戻る金額は「控除額×所得税率」が目安
医療費控除は所得控除なので、控除額がそのまま戻るわけではありません。戻ってくる所得税は、控除額にその人の所得税率をかけた金額が目安です。所得税率は課税所得に応じて5%から45%の7段階で、たとえば課税所得195万円超330万円以下なら10%、330万円超695万円以下なら20%です[4]。実際の還付額には復興特別所得税(所得税額の2.1%)分も上乗せされます。
さらに、医療費控除は翌年度の住民税の計算にも反映されます。住民税の所得割の税率は一般に10%なので、控除額の約10%分、翌年度の住民税が軽くなります(住民税は還付ではなく、翌年度の税額が減る形で反映されます)。
子供の矯正費用の医療費控除はいくら戻る?計算例
還付額は「控除額×所得税率」で決まるため、同じ矯正費用でも所得によって戻る金額は変わります。ここでは、お子さまの矯正費用として年間60万円を支払い、補てん金はなく、他の医療費がない場合を例に計算します。控除額はいずれも60万円-10万円=50万円です。
| 申告者の課税所得 | 所得税率[4] | 所得税の還付の目安 | 住民税の軽減の目安(10%) | 合計の目安 |
|---|---|---|---|---|
| 195万円以下 | 5% | 約2.5万円 | 約5万円 | 約7.5万円 |
| 195万円超〜330万円以下 | 10% | 約5万円 | 約5万円 | 約10万円 |
| 330万円超〜695万円以下 | 20% | 約10万円 | 約5万円 | 約15万円 |
| 695万円超〜900万円以下 | 23% | 約11.5万円 | 約5万円 | 約16.5万円 |
※復興特別所得税分(所得税額の2.1%)は省略しています。実際の還付額は源泉徴収された所得税額が上限となり、他の控除の状況によっても変わります。あくまで目安としてご覧ください。
家族の医療費を合算するとさらに増える
医療費控除は生計を一にする家族の分を合算できるため、お子さまの矯正費用に加えて、家族の通院費、処方薬、出産費用、親御さん自身の歯科治療費などもまとめて申告できます[2]。たとえば矯正費用60万円に家族の他の医療費が15万円あれば、控除額は75万円-10万円=65万円となります。
所得の高い人が申告するのが有利
控除額に所得税率をかけた分が戻るため、共働きの場合は家族の中で所得税率の高い人がまとめて申告するほうが、戻る金額は大きくなります。ただし、医療費を実際に負担した人が申告するのが原則です。生計を一にしていれば、どちらが支払ったかを問わず合算できるとされていますので、迷う場合は税務署に確認しましょう。
総所得金額等が200万円未満の場合
総所得金額等が200万円未満の人は、差し引く金額が10万円ではなく「総所得金額等の5%」になります[2]。たとえば総所得金額等が150万円なら差し引く金額は7.5万円となり、医療費が10万円に届かなくても控除を受けられる場合があります。
計算例:矯正費用を2年に分けて支払った場合
たとえば総額80万円の矯正費用を、1年目に50万円、2年目に30万円支払い、所得税率が20%の場合を考えます。1年目の控除額は50万円-10万円=40万円で、所得税の還付は約8万円、住民税の軽減は約4万円です。2年目の控除額は30万円-10万円=20万円で、所得税の還付は約4万円、住民税の軽減は約2万円です。2年間の負担軽減の合計は約18万円となります。
同じ80万円を1年目に一括で支払った場合は、控除額が80万円-10万円=70万円となり、所得税の還付は約14万円、住民税の軽減は約7万円で合計約21万円です。差し引く10万円が1回で済む分、合計の控除額は大きくなりますが、その年に納めた所得税額を超える分は還付されないため、所得税額が少ない方は注意が必要です。
医療費控除の対象になる費用・ならない費用
治療のために通常必要な費用は対象になり、自家用車のガソリン代や駐車場代、美容目的の費用、ローンの金利などは対象になりません[1][5]。申告前に領収書を仕分けしておくと手続きがスムーズです。
対象になる主な費用
- 矯正の検査・診断料、矯正装置の作製費、装置の調整料(処置料)、保定装置の費用など、治療にかかる費用[1]
- 通院のための電車・バスなど公共交通機関の運賃[1][5]
- 小さなお子さまで付き添いが必要な場合の、付添人の交通費[1]
- 矯正治療に先立って必要な虫歯治療や抜歯の費用(治療の一環として行われるもの)
- 治療のために処方された薬代
対象にならない主な費用
- 見た目の美化だけを目的とした矯正の費用[1]
- 自家用車で通院した場合のガソリン代・駐車場代[5]
- デンタルローンやクレジットの分割手数料・金利
- 市販の歯ブラシ・歯みがき粉など、治療に直接関係のない日用品
- 予防や健康増進を目的とした費用(治療に該当しないもの)
公共交通機関の運賃は領収書が出ないことが多いので、通院日・区間・金額をメモしておきましょう。タクシー代は、公共交通機関が使えない事情がある場合に限って対象になります[5]。
医療費控除を受けるための確定申告の手順
医療費控除は年末調整では受けられないため、会社員の方も確定申告が必要で、「医療費控除の明細書」を作成して確定申告書に添付して提出します[2]。領収書の提出は不要になりましたが、5年間の保管が義務づけられています[2]。
必要な書類
- 医療費控除の明細書(国税庁の様式。医療を受けた人・医療機関ごとに金額を集計して記入)[2][6]
- 医療費の領収書(提出は不要ですが、5年間保管。税務署から提示を求められることがあります)[2]
- 健康保険の医療費通知(「医療費のお知らせ」。あれば明細書の記入を簡略化できます)[2]
- 源泉徴収票(給与所得者の場合)、マイナンバーが確認できる書類、還付金の振込口座の情報
申告の方法と期間
申告の方法は、税務署の窓口への持参、郵送、e-Tax(電子申告)の3つです。国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に従って金額を入力するだけで明細書と申告書を作成でき、マイナンバーカードがあればスマートフォンからも送信できます。
確定申告の期間は例年2月16日から3月15日までですが、還付を受けるための申告(還付申告)は、翌年1月1日から5年間提出できます[7]。過去に矯正費用を支払ったのに申告していなかった年があれば、さかのぼって申告することが可能です。
申告の流れ
- 1年分の領収書を家族ごと・医療機関ごとに集計する(交通費のメモも含める)
- 医療費控除の明細書に転記する(医療費通知があればその合計額を記入)
- 確定申告書に所得・控除の情報を入力し、医療費控除額を反映させる
- e-Tax、郵送、窓口のいずれかで提出する
- 還付金は申告からおおむね1〜1.5か月程度で指定口座に振り込まれる(e-Taxのほうが早い傾向)
分割払い・デンタルローンで支払った場合の扱いは?
医療費控除は「その年に実際に支払った医療費」が対象なので、分割払いの場合は各年に支払った金額をその年の医療費として申告します[2]。デンタルローン(信販会社が立て替えて医院に支払う契約)の場合は、信販会社が医院に支払った年に本人が医療費を支払ったものとして扱われ、その年の医療費控除の対象になるとされています。
ローンの金利や手数料は治療費そのものではないため、対象になりません。ローン契約書や信販会社の契約明細は、領収書の代わりとして医療費の金額と支払時期を確認する書類になるので、大切に保管しましょう。契約内容によって扱いが変わることがあるため、迷う場合は税務署に確認すると安心です。
治療が複数年にまたがる場合
矯正治療は2〜3年かかることが多く、費用の支払いも複数年にまたがることがあります。年ごとに支払額を集計し、それぞれの年で申告します。一括で前払いした年は控除額が大きくなり、翌年以降は調整料のみとなるため、支払い方法によって年ごとの還付額が変わることも知っておきましょう。
医療費控除の申告でよくある間違いと注意点
子供の矯正費用の医療費控除でよくある間違いは、「申告する年を取り違える」「対象外の費用を含める」「補てん金を差し引き忘れる」「家族分の合算を忘れる」の4つで、いずれも事前に領収書を整理しておけば防げます。
支払った年と治療を受けた年を混同する
医療費控除は治療を受けた年ではなく、実際に支払った年で判断します[2]。12月に治療を受けて翌年1月に支払った費用は翌年分の医療費です。年末年始をまたぐ支払いは特に注意しましょう。
対象外の費用を含めてしまう
自家用車のガソリン代や駐車場代、ローンの金利、治療と関係のない日用品は対象外です[5]。含めて申告すると、後から修正を求められることがあります。領収書を「対象」「対象外」に分けて保管しておくと確実です。
保険金などの補てん金を差し引き忘れる
民間の医療保険から給付金を受け取った場合は、その給付の対象となった医療費から差し引く必要があります[2]。矯正では給付がないことが多いものの、抜歯や入院を伴う治療で給付を受けた場合は忘れずに差し引きましょう。
家族の医療費を合算し忘れる
お子さまの矯正費用だけを申告して、家族の他の医療費を入れ忘れるケースも多く見られます。親御さんの歯科治療、きょうだいの通院、処方薬、妊娠・出産に関わる費用なども合算できます[2]。年の初めから家族全員分の領収書を一つの箱や封筒にまとめておくと集計が楽になります。
医療費通知を活用する
健康保険組合などから届く「医療費のお知らせ(医療費通知)」を使えば、保険診療分の明細書への記入を省略できます[2]。ただし、矯正のような自由診療は医療費通知には載らないため、領収書をもとに自分で明細書に記入する必要があります。マイナポータルと連携すれば、確定申告書等作成コーナーに保険診療分の医療費データを自動で取り込むこともできます。
申告後に税務署から問い合わせがあったら
領収書の提出は不要ですが、申告内容の確認のために税務署から領収書の提示や治療内容の説明を求められることがあります[2]。領収書は5年間保管し、矯正の治療計画書や契約書もあわせて保管しておけば、落ち着いて対応できます。
子供の矯正の治療内容・期間・リスクの概要
子供の矯正は、小学生から中学生のころに始めることが多く、歯やあごの骨に力をかけて少しずつ歯を動かし、噛み合わせを整える治療です[3]。開始時期は歯並びやあごの成長の状態を見て歯科医師が判断します。
標準的な治療の流れ・期間
- 初診相談・精密検査(レントゲン、歯型や口腔内スキャン、写真撮影)を行い、診断と治療計画の説明を受けます
- 装置を付けて歯を動かす期間は、通常2〜3年程度が目安です[3]
- 治療後は後戻りを防ぐため、通常1年以上、保定装置をできるだけ毎日使います[3]
主なリスク・注意点
- 治療期間が長く、費用が高額になること[3]
- 装置による痛みや圧迫感があること、装置のまわりが磨きにくく虫歯や歯肉炎のリスクが高まること[3]
- 治療のために歯を抜く場合があること[3]
マウスピース型の装置については、日本矯正歯科学会が、歯の移動量が小さい症例に適し、小児や骨格に原因がある症例には適さないとの見解を示しています[8]。装置の種類は、検査結果をもとに歯科医師と相談して決めましょう。マウスピース矯正の医療費控除については、関連記事「マウスピース矯正は医療費控除の対象?条件・計算方法と注意点」で解説しています。
歯列矯正は原則として健康保険が適用されない自由診療で、費用は医院ごとに異なります[3]。日本歯科グループでは、初診時に検査結果をもとに治療方針と費用の内訳、リスクをご説明しています。初めて受診される方は初めての方へのご案内を、マウスピース型装置についてはマウスピース矯正のご案内をご覧ください。治療中の虫歯予防については虫歯治療のページも参考になります。
医療費控除を最大限に活かす支払いと記録のコツ
医療費控除を無理なく活かすコツは、「年内に支払う費用のまとまりを意識する」「家族全員の領収書を年初から一か所に集める」「交通費の記録を通院のたびに残す」の3つで、特別な節税テクニックは必要ありません。
年ごとの支払額のまとまりを意識する
医療費控除は年ごとに10万円(または総所得金額等の5%)を差し引くため、同じ総額でも、1年にまとまって支払うほうが差し引かれる回数が少なく、控除額の合計は大きくなります。一方で、1年の還付額はその年に納めた所得税額が上限なので、所得税額が少ない年に大きな支払いが集中すると、控除を使い切れないことがあります。支払い方法を選べる場合は、家計の状況とあわせて医院に相談するとよいでしょう。ただし、治療上の必要性や医院の規定が優先されるため、支払い時期の調整を目的に治療計画を変えることはおすすめしません。
家族全員の領収書を一か所に集める
年の初めに家族用の封筒やファイルを用意し、病院・歯科・薬局の領収書をその都度入れておくと、年末の集計が短時間で済みます。スマートフォンで領収書を撮影してフォルダ分けしておく方法も有効ですが、原本の5年間保管は必要です[2]。
交通費は通院のたびに記録する
電車やバスの運賃は領収書が残らないため、日付・区間・金額・付き添いの有無をメモしておきます[1][5]。交通系ICカードの利用履歴を印刷しておく方法も、記録として役立ちます。
医院に内訳のわかる領収書を依頼する
矯正費用の領収書に「検査料」「装置料」「調整料」など内訳があると、対象・対象外の仕分けがしやすくなります。物品の購入費が含まれる場合は分けて記載してもらいましょう。日本歯科グループでも、お支払い時に内訳のわかる領収書をお渡ししていますので、申告に必要な書類についてはお気軽にお尋ねください。
まとめ
子供の歯列矯正は、成長段階の不正咬合を治す目的であれば医療費控除の対象になり、戻る金額は「(医療費合計-補てん金-10万円)×所得税率」が目安です[1][2]。年間60万円の矯正費用なら、所得税率10%の家庭で所得税約5万円の還付と住民税約5万円の軽減、合わせて約10万円の負担軽減が見込める計算になります。
家族の医療費と合算できること、所得税率の高い人が申告すると有利なこと、還付申告は5年間さかのぼれることを押さえ、領収書と通院記録を保管しておきましょう。対象外の費用(美容目的、ガソリン代、ローン金利など)を含めないよう注意し、迷う点は税務署に確認するのが確実です。大人の矯正の場合の条件は、関連記事「大人の歯列矯正で医療費控除を受けるには?条件と申告の注意点」をご覧ください。
よくある質問
子供の矯正の医療費控除に診断書は必要ですか?
申告時に診断書の添付が必須とされているわけではありません。ただし、税務署から治療の必要性について確認を求められることがあるため、治療計画書や診断内容がわかる書類、領収書を保管しておくと安心です。必要かどうかは所轄の税務署にご確認ください。
医療費が10万円に届かなくても控除を受けられますか?
総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」を超えた分が控除の対象になります[2]。また、家族全員の医療費を合算できるので、矯正費用だけで10万円に届かなくても、他の医療費を合わせて超えれば申告できます。
共働きの場合、夫と妻のどちらが申告すればよいですか?
生計を一にしていれば、家族の医療費をまとめて一人が申告できます[2]。所得税率の高い人が申告するほうが戻る金額は大きくなります。ただし、医療費を実際に負担した人が申告するのが原則ですので、迷う場合は税務署に確認しましょう。
申告を忘れていた年の矯正費用は、今からでも申告できますか?
還付を受けるための申告は、その年の翌年1月1日から5年間提出できます[7]。過去5年以内に支払った矯正費用であれば、さかのぼって申告が可能です。領収書や支払いの記録が残っているか確認しましょう。
デンタルローンで支払った場合はいつの年の医療費になりますか?
信販会社が医院に治療費を支払った年の医療費として扱われるのが一般的です。金利や手数料は対象外です。契約の内容によって扱いが変わることがあるため、契約書を保管し、税務署に確認すると確実です。
セルフメディケーション税制と併用できますか?
医療費控除とセルフメディケーション税制(特定の市販薬の購入費に関する特例)は、どちらか一方しか選べません[9]。矯正費用が大きい年は、通常の医療費控除を選ぶほうが有利になることが一般的です。両方の控除額を計算して比較しましょう。
歯科医院で支払った費用のうち、どれが対象かわからないときは?
領収書の内訳に「検査料」「装置料」「調整料」「保定装置料」などと記載されていれば、いずれも治療にかかる費用として対象になります。歯ブラシや洗口液など物品の購入費が含まれている場合は、その分を除きます。内訳が不明な場合は、医院に内訳の記載や明細の発行を依頼しましょう。
矯正の相談料やセカンドオピニオンの費用は対象になりますか?
治療を受けるために必要な診察・相談として医療機関に支払った費用は、一般に治療の一環として対象になると考えられます。ただし、治療に至らなかった場合の扱いなど判断が分かれることもあるため、金額が大きい場合は税務署に確認することをおすすめします。
記事の情報源と確認状況
この記事は、参考情報に掲載した学会・公的機関などの情報を参照して作成した一般向けの解説です。診断や治療方針の決定には、歯科医師の診察が必要です。
参考文献
- 国税庁「No.1128 医療費控除の対象となる歯の治療費の具体例」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 公益社団法人日本矯正歯科学会「矯正歯科治療について」
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.1122 医療費控除の対象となる医療費」
- 国税庁「医療費控除の明細書【内訳書】」(様式)
- 国税庁「No.2030 還付申告」
- 公益社団法人日本矯正歯科学会「マウスピース型矯正装置による治療に関する見解」
- 国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(セルフメディケーション税制)」
札幌・静岡・名古屋で相談できる医院
日本歯科グループは、札幌(札幌駅・南平岸)、静岡(静岡駅)、名古屋(名古屋駅)の5医院でマウスピース矯正・歯列矯正をはじめ保険診療から自由診療まで対応する総合歯科です。いずれも駅から徒歩5分以内で、初診はネット予約または電話でご予約いただけます。
- 日本歯科札幌(札幌市中央区北3西1-1-1 ブリックキューブ2階/JR札幌駅から徒歩5分)
TEL 011-242-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科豊平(札幌市豊平区平岸4条14丁目2-3/地下鉄南平岸駅から徒歩30秒)
TEL 011-833-5500 受付:月火水木金土 10:00〜13:30/14:30〜18:30 - 日本歯科静岡(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科名古屋(名古屋市中村区名駅3-9-13 グレンディール8階/JR名古屋駅から徒歩3分)
TEL 052-433-2050 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 静岡歯科(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30


同じカテゴリの記事
日本歯科グループ 矯正