




インプラント治療は、デンタルローンやクレジットカードの分割払いで支払いを分けられる場合があります。月々の金額だけでなく金利を含む総支払額、治療計画が変わったときの扱い、解約規定、保証の条件まで確認する予算管理のポイントを解説します。
結論から言うと、インプラントの分割払いは多くの歯科医院で利用でき、主な方法はデンタルローン(信販会社の医療用ローン)、クレジットカードの分割・リボ払い、医院独自の院内分割の3つです。どの方法でも「金利・手数料を含めた総支払額」「追加処置が出たときの対応」「治療を途中でやめた場合の契約の扱い」「保証を受ける条件」を事前に確認しておくことが、後悔しない予算管理の鍵になります。この記事では、インプラント費用の内訳と公開されている料金例、分割払いの種類ごとの特徴、申込の流れ、医療費控除、保証制度のチェック項目を、公的機関や学会の情報を参照しながら順番に解説します。
インプラントは分割払いできる?利用できる3つの方法
インプラント治療の費用は、デンタルローン、クレジットカード、院内分割のいずれかで分割して支払えることが一般的です。ただし、どの方法を扱っているかは医院によって異なるため、治療計画の相談時に支払方法もあわせて確認しましょう。
| 方法 | 仕組み | 主な特徴 |
|---|---|---|
| デンタルローン | 医院が提携する信販会社が治療費を立て替え、患者さまが分割で返済 | 比較的長い回数(数十回〜)の分割が可能。審査がある。金利・手数料がかかる |
| クレジットカード | 手持ちのカードで決済し、分割払い・リボ払いを選択 | 手続きが簡単。利用限度額の範囲内。分割手数料はカード会社の規定による |
| 院内分割 | 医院と直接取り決めて数回に分けて支払う | 金利がかからない場合もある。扱いの有無や回数は医院ごとに異なる |
いずれの方法も、「月々いくら」という見え方だけで判断せず、治療費の総額に金利・手数料を加えた「総支払額」で比較することが大切です。
インプラント費用の内訳と公開されている料金例
インプラント治療は原則として公的医療保険が使えない自由診療で、費用は全額自己負担となり、医療機関ごとに料金が設定されています。日本口腔インプラント学会は、インプラント治療の利点として隣の歯を削らずに済むことや取り外しの手間がないことを挙げる一方、外科手術が必要で、保険適用外のため費用が高額になりやすく、治療期間が長めになることを注意点としています[1]。
費用に含まれる主な項目
見積書は、おおむね次の項目で構成されます。どこまでが総額に含まれているかを確認しましょう。
- 診査・診断:相談、レントゲン、CT撮影、必要に応じて血液検査
- インプラント手術:インプラント体の埋入(一次手術)、アバットメントの連結(二次手術)
- 骨量不足の場合の付随手術:骨造成(GBR)、サイナスリフトなど
- 手術関連処置:サージカルガイド、静脈内鎮静法など
- 上部構造:仮歯、アバットメント、最終的な人工歯(素材で価格が変わる)
- メインテナンス:治療後の定期検診と専門的なクリーニング
公開されている料金例
当グループのインプラント治療のページでは、インプラント1本あたりの費用例(税込、上部構造が銀・プラスチックの場合、レントゲン・CT・手術代込み)として、ストローマン35万円(10年保証)、ネオデント25万円(5年保証)、バイオテム15万円(1年保証)を掲載しています(掲載時点の内容で、骨造成などが必要な場合は別途費用がかかります)[2]。公的な医療機関の例では、名古屋市立大学医学部附属みらい光生病院の歯科口腔外科が、単冠タイプのインプラント1本の合計を税込398,200〜453,200円(一次手術・二次手術・仮歯・上部構造の合計、薬代別)と公開しています[3]。
国民生活センターが2019年に公表した資料では、インプラント治療に関する相談のうち契約金額の回答があった240件の70.4%が50万円以上、46.3%が100万円以上だったと報告されており、複数本の治療では高額になりやすいことがわかります[4]。費用の内訳と医院による差については「インプラント費用が医院で違う理由|内訳・保証の見方と日本歯科の費用」で詳しく解説しています。
デンタルローンとは?仕組みと申込の流れ
デンタルローンとは、歯科治療費に使途を限定した信販会社のローンで、信販会社が医院に治療費を立替払いし、患者さまが信販会社へ分割で返済する仕組みです。多くの場合、医院が提携する信販会社の商品を、医院を通じて申し込みます。
申込から返済までの流れ
- 治療計画と見積書を受け取り、総額と内訳を確認する。
- 医院で申込書に記入するか、Web上で申し込む(本人確認書類、勤務先・収入などの情報が必要)。
- 信販会社の審査を受ける。審査結果が出るまで数日かかることがある。
- 契約成立後、信販会社が医院へ立替払いを行い、治療を開始する。
- 翌月以降、指定口座から毎月引き落としで返済する。
確認したいポイント
- 実質年率と総支払額:分割回数が多いほど月々の負担は軽くなりますが、金利・手数料が増え総支払額は大きくなります。契約書に記載された総支払額を確認しましょう。
- 繰上返済の可否と手数料:余裕ができたときにまとめて返済できるか、その際の手数料はいくらか。
- 治療計画が変わった場合:骨造成の追加などで費用が増えた場合に借入額を変更できるか、逆に治療を途中で中止した場合に残債がどう扱われるか。
- 医療費控除の書類:信販会社の領収書やローン契約書の写しを保管しておく(後述)。
審査に通らなかった場合の選択肢
収入や既存の借入状況によっては、デンタルローンの審査に通らないこともあります。その場合は、クレジットカードの分割払い、院内分割の相談、治療本数を優先順位の高い部位から段階的に進める方法などが考えられます。複数本のインプラントを検討している場合、すべてを一度に契約せず、まず1か所を治療して経過を確認してから次に進めることで、支払いの集中を避けられることがあります。どの順番で治療するのが適切かは、噛み合わせや骨の状態によって異なるため、歯科医師と相談して決めてください。
デンタルローンの基本的な仕組みは「デンタルローンとは?歯科治療費の分割払いの仕組みと注意点・申込の流れ」、インプラントに特化した注意点は「インプラント治療はローンで払える?デンタルローンの仕組みと注意点」でも解説しています。
クレジットカード・院内分割を使うときの注意点
クレジットカードの分割払いやリボ払いは手続きが簡単な反面、手数料率がデンタルローンより高くなることがあり、リボ払いでは残高が減りにくい点に注意が必要です。利用前に、カード会社の分割手数料(実質年率)と利用限度額を確認してください。一括払いで決済して後から分割に変更できるカードもありますが、変更可能な期限や条件はカード会社ごとに異なります。
カードのポイント還元を期待して決済する方もいますが、分割手数料がポイント分を上回ることは珍しくありません。一括払いにして翌月の請求までに資金を用意できる場合を除き、手数料率を最優先で確認してください。また、利用限度額を一時的に引き上げる手続きには審査や日数がかかることがあるため、治療費の支払日を医院に確認し、余裕をもって準備しましょう。
院内分割は医院と直接取り決める方法で、金利がかからない場合もありますが、扱いの有無、回数、支払期限、途中で治療を中止した場合の精算方法は医院ごとに異なります。口頭ではなく書面で条件を確認し、控えを保管しておきましょう。
分割払いを決める前に知っておきたい治療の流れとリスク
支払方法を決める前に、インプラント治療がどのような工程で進み、どこで追加費用や期間の延長が起こり得るかを理解しておくと、予算の見積もりが現実的になります。一般的な流れは、相談・検査(CT撮影など)、治療計画と見積もり、インプラント体の埋入手術、骨と結合するまでの治癒期間、上部構造の装着、その後の定期メインテナンスという順番です。治癒期間は骨の状態によって数か月単位で変わり、骨造成を行う場合はさらに長くなります。
手術に伴うリスクとしては、術後の腫れ・痛み・出血のほか、まれに神経の損傷によるしびれ、上顎洞への影響、インプラント体が骨と結合しないことなどがあり、その場合は再手術や治療計画の変更が必要になります[1]。また、治療後に清掃やメインテナンスが不十分だと、インプラント周囲炎によってインプラントを失うことがあります。こうした事態が起きたときに費用がどう扱われるか(保証の範囲、再治療の費用、ローンの返済継続)を、契約前に確認しておくことが予算管理の一部です。治療の流れの詳細は「インプラント手術の流れとアフターケア|不安を減らすために知りたいこと」をご覧ください。
支払方法ごとの総支払額を比べる考え方
総支払額は「治療費+金利・手数料」で決まり、同じ治療費でも分割回数と実質年率によって数万円単位の差が出ます。実際の金利は信販会社・カード会社・契約時期によって異なるため、ここでは比較の考え方だけを示します。
| 支払方法 | 総支払額の考え方 | 確認する数字 |
|---|---|---|
| 一括払い | 治療費のみ。金利・手数料はかからない | 見積書の総額、追加費用の目安 |
| デンタルローン | 治療費+実質年率に応じた金利。回数が多いほど金利総額は増える | 実質年率、回数、総支払額、繰上返済手数料 |
| クレジットカード分割 | 治療費+カード会社の分割手数料。回数ごとに手数料率が決まっている | 分割手数料率、利用限度額、支払総額 |
| リボ払い | 毎月定額だが残高に手数料がかかり続け、完済までの期間が長くなりやすい | 手数料率、残高、完済までの回数 |
| 院内分割 | 医院の規定による。金利がかからない場合もある | 回数、支払期限、中止時の精算方法 |
信販会社やカード会社は、契約前に実質年率と総支払額を提示することになっています。「月々○円」の表示だけで決めず、提示された総支払額を一括払いの金額と並べて比較してください。繰上返済ができる契約なら、ボーナス時などにまとめて返済することで金利の総額を抑えられる場合もあります。
分割払いで失敗しないための予算管理のポイント
分割払いで最も多い失敗は、月々の支払額だけを見て契約し、追加処置やメインテナンス費用、金利を含めた総額を把握していなかったというものです。次の手順で予算を組むと、無理のない計画になります。
- 総額を「本体+追加+維持」で見積もる:見積書の本体費用に、骨造成や静脈内鎮静法など発生し得る追加費用の目安、治療後のメインテナンス費(公開例では1回数千円程度[3])を加えて、数年間の総額を把握します。
- 総支払額で比較する:同じ治療費でも、分割回数と実質年率によって総支払額は変わります。複数の支払方法で総支払額を試算して比べましょう。
- 返済期間と治療期間のずれを意識する:返済は契約直後から始まりますが、インプラントの治療は数か月以上かかります。治療が終わる前から返済が続くことを前提に、家計に無理がないか確認します。
- 医療費控除の還付を見込みすぎない:医療費控除は所得税・住民税の一部が軽減される制度で、治療費そのものが戻るわけではありません。還付額は所得によって異なります。
- 契約書の解約規定を読む:治療の継続が難しくなった場合の返金・違約金の規定を確認します。地方自治体の消費生活センターは、歯科の高額な自由診療について「解約規定や違約金の根拠、金額算定根拠などが記載された契約書や書面を確認し、不透明な点や不合理な条項がないかチェックすること」を勧めています[5]。
家計全体で見ると、生計を一にする家族の医療費は医療費控除で合算できるため、家族の他の医療費が多い年に治療を受けると控除額が大きくなることがあります。また、ボーナス月に繰上返済をする、治療開始までに頭金を用意して借入額を減らすといった工夫でも、金利の総額を抑えられます。
その場で契約を迫られた場合は、いったん持ち帰って検討する姿勢が大切です。国民生活センターも、治療前に歯科医師に口腔内や全身の状況、治療方法、費用、リスクなどの説明を求めるよう助言しています[4]。
医療費控除で負担を減らす:デンタルローン利用時の申告方法
インプラント治療費は、分割払いやデンタルローンを利用した場合でも医療費控除の対象になります。国税庁は、歯科ローンを利用した場合、信販会社が立替払いをした金額はその年(ローン契約が成立した年)の医療費控除の対象になり、ローンの金利・手数料相当分は対象にならないと説明しています[6]。また、歯の治療費のうち一般的に支出される水準を著しく超えない部分が対象で、金やポーセレンなど一般的に使われる材料を用いた治療の対価も含まれます[6]。
- 申告する年:ローンの場合は契約が成立した年。クレジットカードの場合も、原則として決済した年の医療費として扱われます。
- 必要書類:歯科医院の領収書がない場合は、ローン契約書の写しや信販会社の領収書を保管します[6]。
- 控除額の計算:1年間に支払った医療費の合計から、保険金などで補てんされる金額と10万円(総所得金額等が200万円未満の人はその5%)を差し引いた額で、上限は200万円です[7]。
- 通院交通費:電車・バスなどの交通費は対象、自家用車のガソリン代・駐車場代は対象外です[6]。
医療費控除は年末調整では処理されないため、会社員でも確定申告が必要です。還付申告は翌年1月1日から5年間できるので、申告を忘れていた年の分もさかのぼって手続きできます。生命保険の給付金との関係は「インプラント費用は生命保険でカバーできる?給付の条件と負担を減らす方法」で解説しています。
保証制度の確認点:分割払いと同じくらい大切なこと
インプラントの保証制度は、万一インプラント体が骨と結合しなかった場合や、上部構造が破損した場合に、再治療や修理の費用を一定期間・一定条件で補う制度で、内容は医院やインプラントメーカーによって大きく異なります。分割払いの契約と同時に、次の点を確認しておきましょう。
- 保証の範囲:インプラント体、アバットメント、上部構造のどこまでが対象か。骨造成部分は含まれるか。
- 保証期間:部位ごとに期間が異なる場合がある。当グループの公式サイトでは、インプラントの種類により1年・5年・10年の保証期間を掲載しています[2]。
- 保証の条件:定期メインテナンスの受診が条件になっていることが多い。喫煙や歯ぎしり、事故による破損が除外されることもある。
- 転居・転院時の扱い:引っ越した場合に系列医院で対応できるか、他院での再治療が保証されるか。
- 分割払いの残債との関係:保証で再治療を受ける場合でも、ローンの返済は契約どおり続くのが一般的です。
国民生活センターのアンケートでは、手術中・手術後のリスクについて説明や書面を受け取った人は4人に1人にとどまり、メインテナンスを受けていない人も4割程度いたと報告されています[4]。保証の内容は口頭ではなく書面で受け取り、保管しておくことをおすすめします。
治療を途中でやめたくなったら?契約と支払いの扱い
治療の途中で転院や中止を希望する場合、医院との治療契約と、信販会社とのローン契約は別の契約であるため、それぞれの扱いを確認する必要があります。医院側の返金の有無や違約金は契約書の解約規定によって決まり、信販会社への返済義務はローン契約に基づいて続くのが原則です。
消費生活センターでは医療行為そのものの相談は受けられませんが、契約や支払いに関するトラブルは消費者ホットライン「188(いやや)」で最寄りの消費生活センターにつながります[5]。治療内容に不安がある場合は、他の医療機関へのセカンドオピニオンの相談も検討しましょう[4]。契約前に解約規定を読んでおくことが、最大の予防策です。
まとめ
インプラント治療は、デンタルローン、クレジットカード、院内分割で支払いを分けられる場合があり、どの方法が使えるかは医院によって異なります。選ぶときは月々の支払額ではなく、金利・手数料を含めた総支払額で比較し、追加処置が出た場合の対応、治療を中止した場合の解約規定、保証を受ける条件まで書面で確認することが大切です。分割払いやローンを利用しても医療費控除は受けられますが、金利分は対象外で、ローンの場合は契約成立年の医療費として申告します。返済は治療が終わる前から始まるため、家計に無理のない計画を立て、疑問点は契約前に医院へ質問しましょう。初めて受診される方の流れは初めての方へ、費用や治療に関する疑問はよくあるご質問もご覧ください。
よくある質問
インプラントの分割払いには審査がありますか?
デンタルローンは信販会社の審査があり、収入や他の借入状況などをもとに判断されます。クレジットカードの分割払いは、すでに持っているカードの利用限度額の範囲内であれば新たな審査は不要なのが一般的です。院内分割の条件は医院ごとに異なります。
分割払いにすると総額はどのくらい増えますか?
分割回数と実質年率によって異なります。回数が多いほど月々の負担は軽くなる一方、金利・手数料の合計は増えます。契約前に、信販会社やカード会社が示す「総支払額」を必ず確認してください。
デンタルローンを使っても医療費控除は受けられますか?
受けられます。信販会社が立替払いをした年(ローン契約が成立した年)の医療費として申告します。ただし、ローンの金利・手数料相当分は対象外です。歯科医院の領収書がない場合は、ローン契約書の写しや信販会社の領収書を保管してください。
治療の途中で追加費用が発生したらどうなりますか?
骨造成などが追加になった場合、追加分を別途支払うか、ローンの借入額を変更できるかは信販会社と医院の取り扱いによります。契約前に「追加処置が必要になった場合の費用と支払方法」を確認しておきましょう。
保証期間中にインプラントに不具合が出たら、ローンの支払いはどうなりますか?
保証による再治療や修理と、ローンの返済は別の契約です。保証で再治療を受けられる場合でも、信販会社への返済は契約どおり続くのが一般的です。保証の範囲と条件は書面で確認してください。
分割払いとローン、どちらが向いていますか?
手持ちのカードの限度額内で短期間に払い終えられるならクレジットカードの分割払い、長い期間で月々の負担を抑えたいならデンタルローンが候補になります。どちらも総支払額を比較し、繰上返済のしやすさや、追加処置が出たときの対応も含めて選びましょう。
医院によって支払方法は違いますか?
違います。提携している信販会社の有無、対応しているクレジットカードの種類、院内分割の可否や回数は医院ごとに異なります。治療計画の相談のときに、利用できる支払方法と条件をあわせて確認してください。
治療を途中でやめた場合、支払った費用は戻りますか?
医院との契約書の解約規定によります。返金の有無や違約金の算定根拠が明記されているかを契約前に確認し、不明な点は質問しましょう。契約や支払いのトラブルは消費者ホットライン「188」で相談できます。
記事の情報源と確認状況
この記事は、参考情報に掲載した学会・公的機関などの情報を参照して作成した一般向けの解説です。診断や治療方針の決定には、歯科医師の診察が必要です。
参考文献
- 公益社団法人日本口腔インプラント学会「インプラント治療について(一般の方へ)」 https://www.shika-implant.org/
- 日本歯科グループ「インプラント治療(費用・保証・お支払い方法)」 https://nihonshika.co.jp/implant/
- 名古屋市立大学医学部附属みらい光生病院「歯科口腔外科 自費診療に関する料金」 https://w3hosp.med.nagoya-cu.ac.jp/miraikousei/media/jiyuusinryouryou_sikakoukuugeka.pdf
- 独立行政法人国民生活センター「あなたの歯科インプラントは大丈夫ですか-なくならない歯科インプラントにかかわる相談-」(2019年) https://www.kokusen.go.jp/news/data/n-20190314_1.html
- 柏市消費生活センター「歯科の自由診療、高額契約に注意!」 https://www.city.kashiwa.lg.jp/shohiseikatsu-c/chuichumoku/20250825.html
- 国税庁 タックスアンサー No.1128「医療費控除の対象となる歯の治療費の具体例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1128.htm
- 国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
札幌・静岡・名古屋で相談できる医院
日本歯科グループは、札幌(札幌駅・南平岸)、静岡(静岡駅)、名古屋(名古屋駅)の5医院でインプラントをはじめ保険診療から自由診療まで対応する総合歯科です。いずれも駅から徒歩5分以内で、初診はネット予約または電話でご予約いただけます。
- 日本歯科札幌(札幌市中央区北3西1-1-1 ブリックキューブ2階/JR札幌駅から徒歩5分)
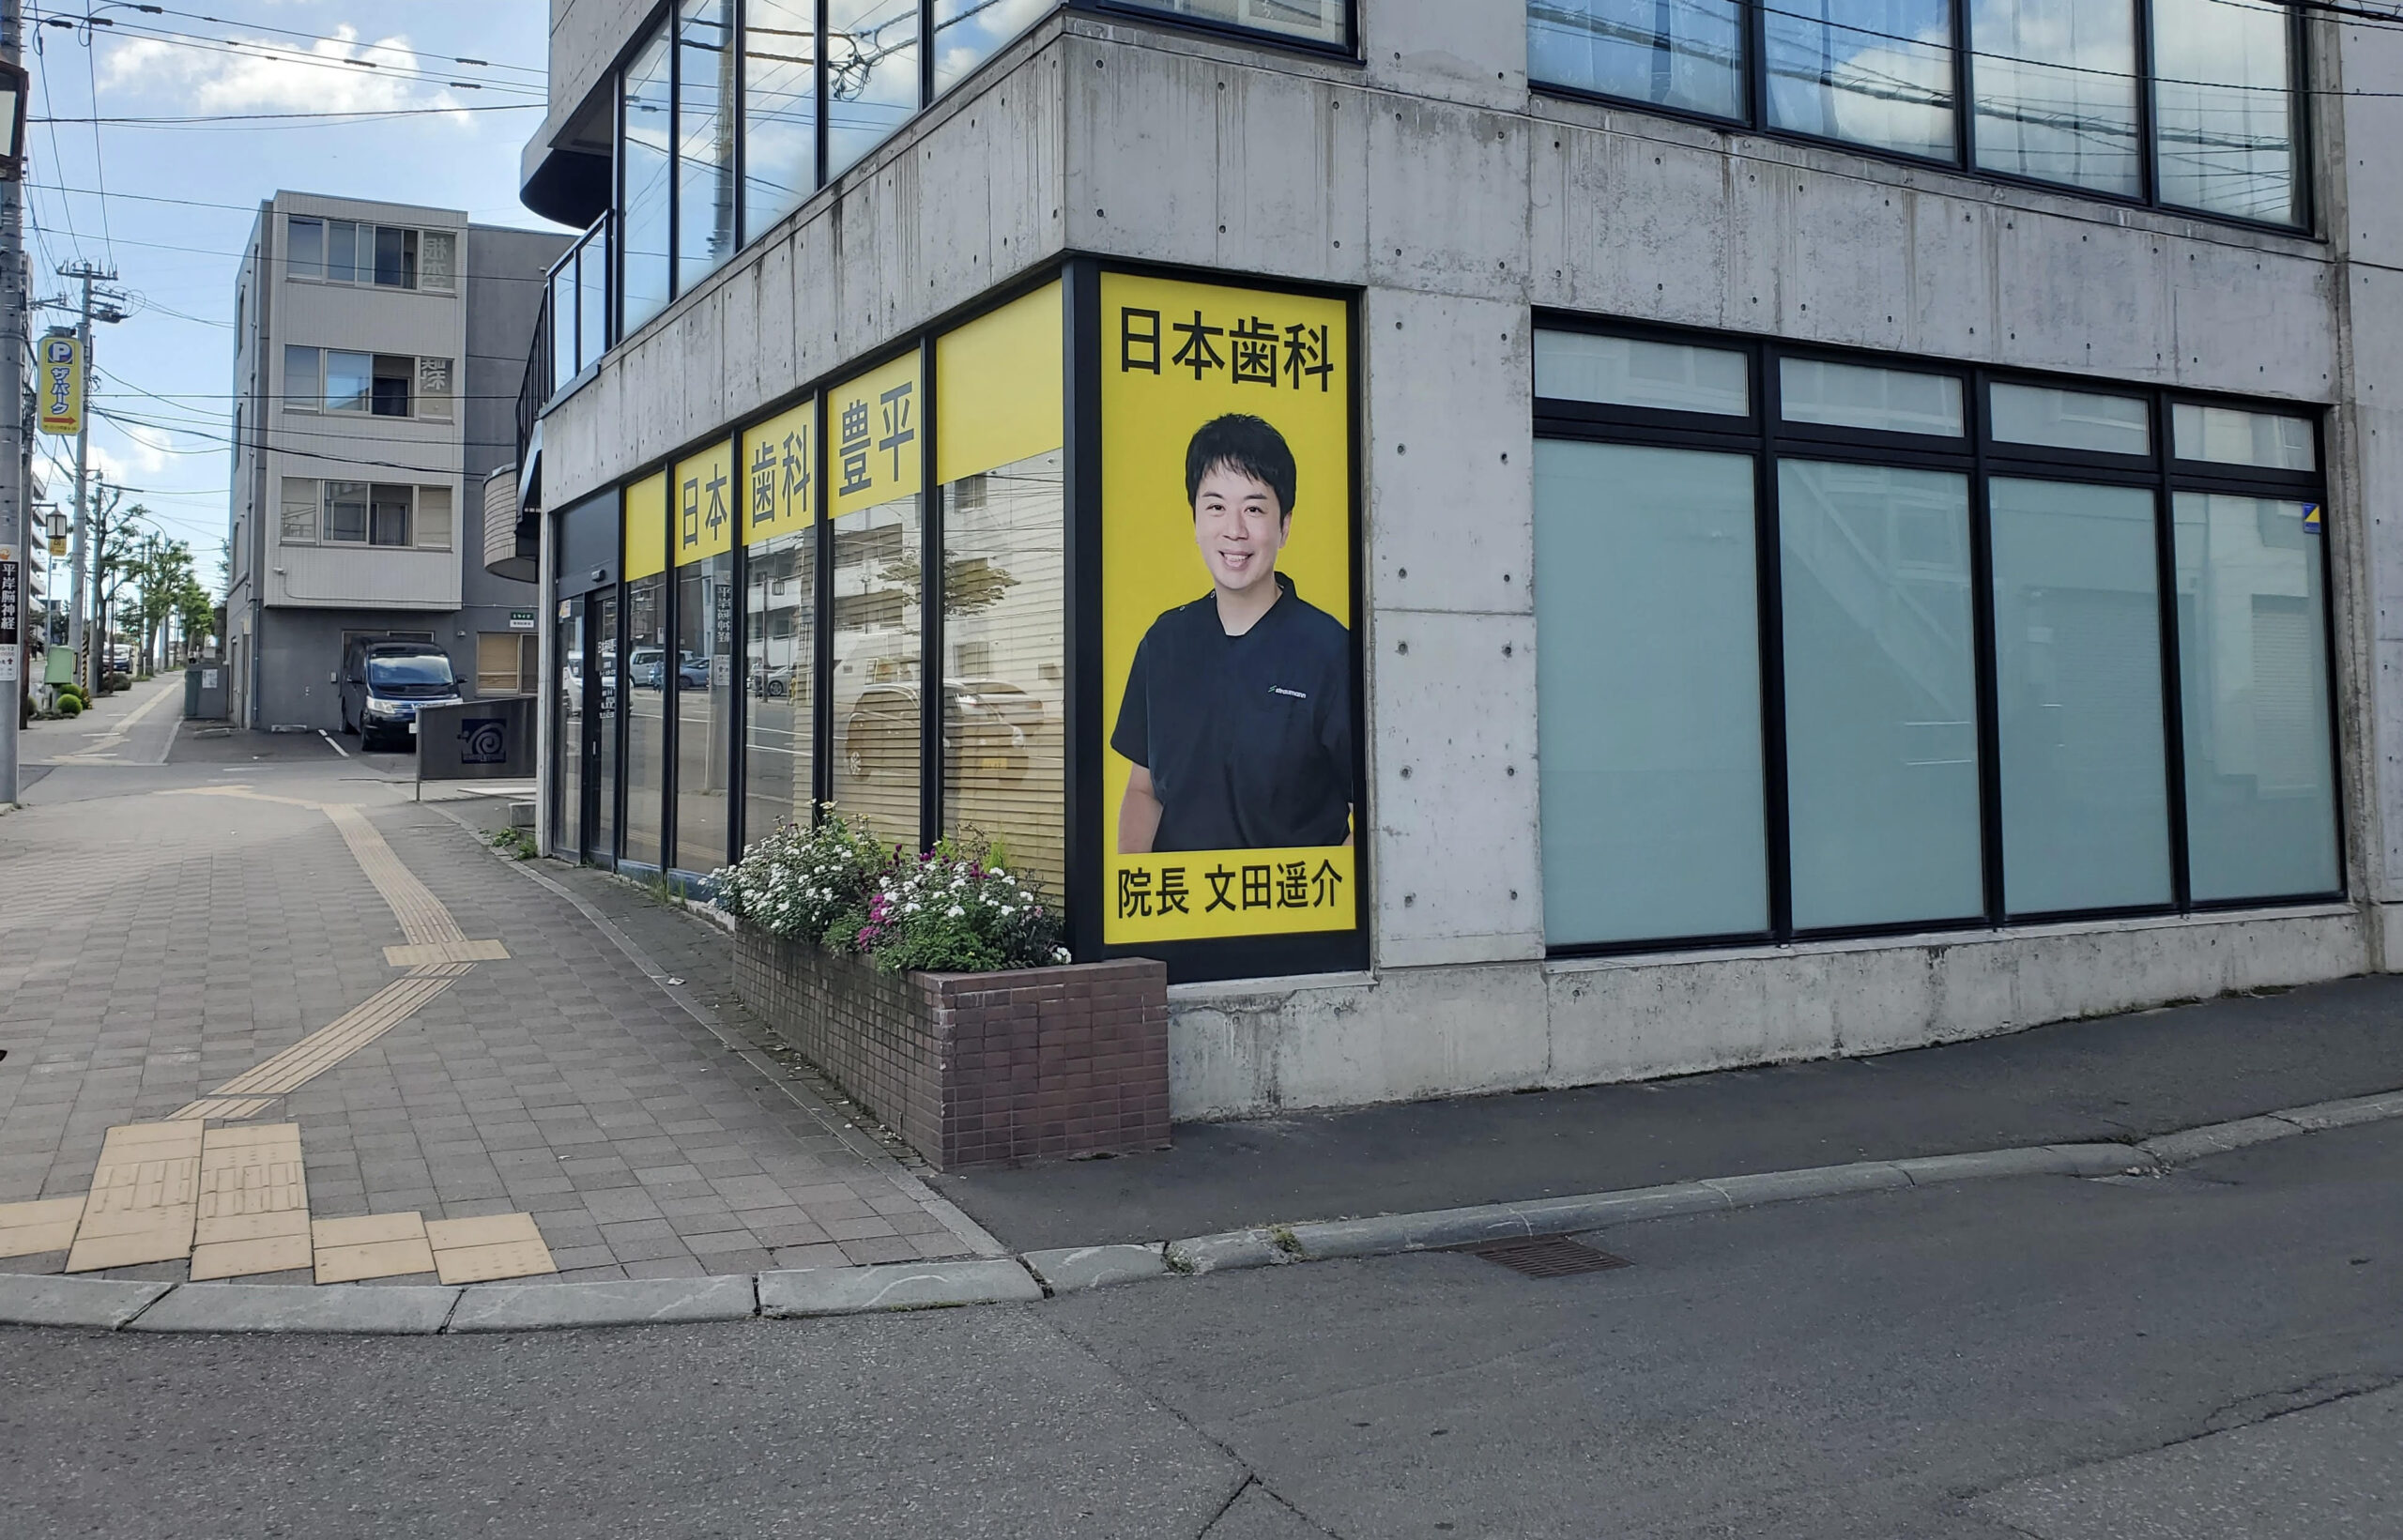
TEL 011-242-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科豊平(札幌市豊平区平岸4条14丁目2-3/地下鉄南平岸駅から徒歩30秒)
TEL 011-833-5500 受付:月火水木金土 10:00〜13:30/14:30〜18:30 - 日本歯科静岡(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科名古屋(名古屋市中村区名駅3-9-13 グレンディール8階/JR名古屋駅から徒歩3分)
TEL 052-433-2050 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 静岡歯科(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30


同じカテゴリの記事
インプラント 日本歯科グループ