



むし歯や歯周病で歯を失った場合のインプラント費用は自由診療のため、生命保険の手術給付金の対象外が一般的です。約款の確認方法、例外的に給付対象となり得るケース、医療費控除やデンタルローンで負担を抑える方法を解説します。
結論から言うと、一般的なインプラント治療の費用を生命保険や医療保険の給付金でまかなうことは難しく、治療費の負担を軽くする現実的な手段は「医療費控除」「保険診療が適用される特殊なケースの確認」「分割払いの活用」の3つです。この記事では、なぜ給付対象になりにくいのかという仕組みから、約款をどう読めばよいか、どのような場合に例外があるのか、そして実際に負担を減らすための手順まで、公的機関や学会の情報を参照しながら順番に解説します。
インプラント費用は生命保険でカバーできる?結論
むし歯・歯周病・歯の破折などで歯を失った場合のインプラント治療は、公的医療保険が使えない自由診療にあたり、多くの生命保険・医療保険では手術給付金や入院給付金の支払い対象になりません。給付の対象になるのは、約款に定められた手術や、公的医療保険の対象となる治療に限られることがほとんどだからです。
ただし、「絶対に受け取れない」と言い切れるわけでもありません。腫瘍や外傷で顎の骨を広範囲に失った場合や、先天的に多くの歯が欠如している場合など、公的医療保険が適用されるインプラント治療(広範囲顎骨支持型装置埋入手術)を病院で受ける場合には、加入している商品の約款次第で手術給付金や入院給付金の対象になる可能性があります[5][6]。
つまり、「自分のケースが保険診療に該当するか」「加入している商品の約款が何を対象にしているか」の2点を確認することが、生命保険でカバーできるかどうかを判断する出発点になります。
インプラント治療とは?費用が高額になりやすい理由
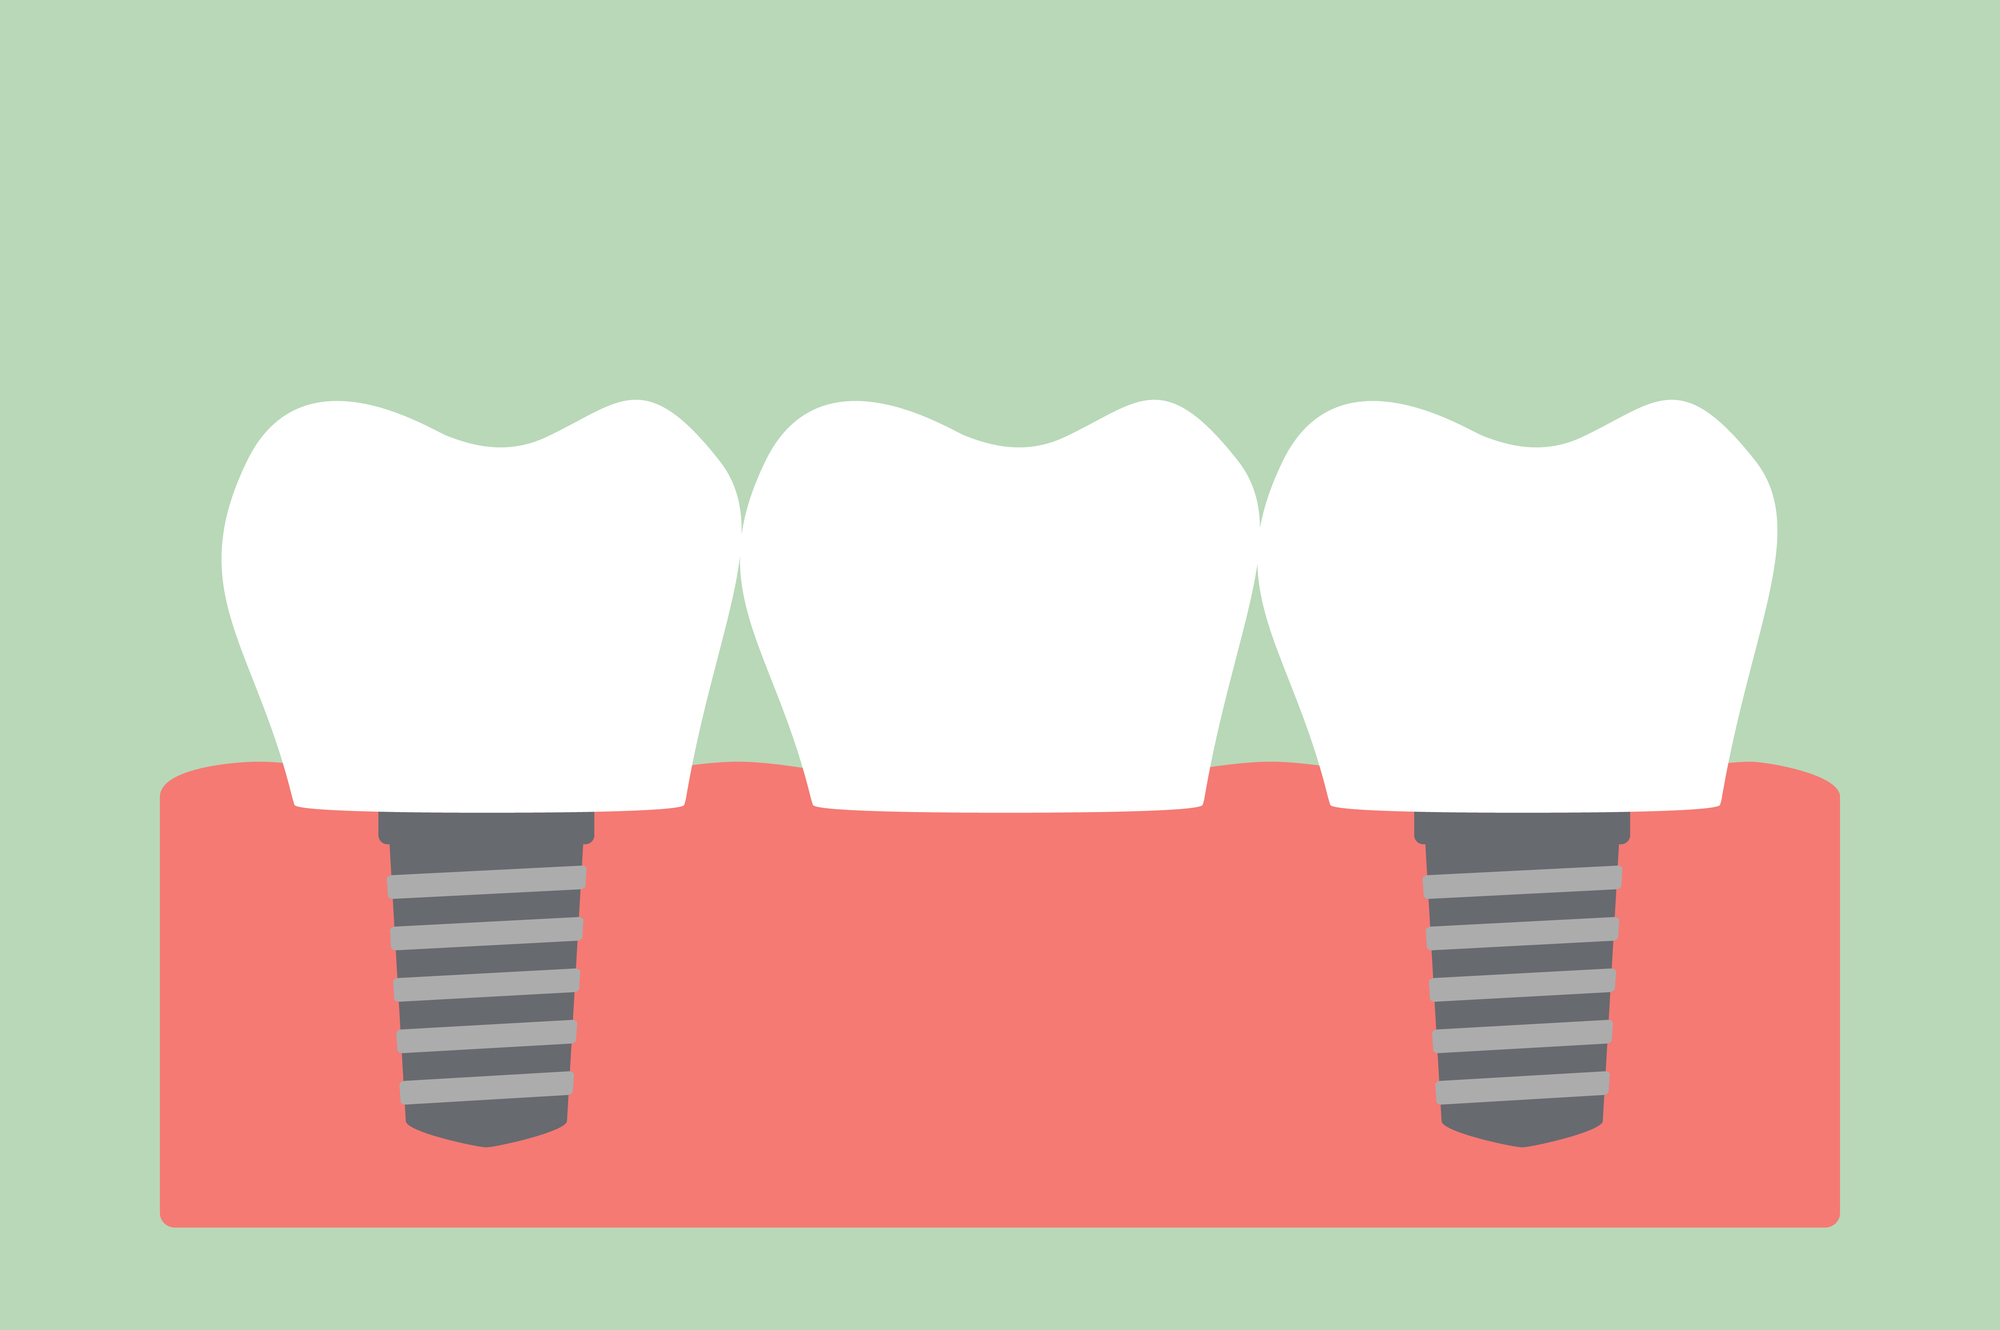
インプラント治療とは、歯を失った部分の顎の骨に人工歯根(インプラント体)を埋め込み、その上にアバットメントという連結部品と人工の歯(上部構造)を取り付けて、噛む機能と見た目を回復する治療です。日本口腔インプラント学会は、ブリッジのように隣の歯を削る必要がなく、入れ歯のように取り外す手間もないことを利点として挙げる一方、保険が適用されないため費用が高額になりやすいこと、治療期間が長めになることを注意点としています[1]。
費用が高額になりやすい理由は、主に次の3点に整理できます。
- 自由診療であること:一般的なインプラント治療は公的医療保険の対象外で、全額が自己負担になります。費用は医院ごとに自由に設定されるため、同じ治療でも金額に差が出ます。
- 工程が多いこと:CT撮影などの精密検査、治療計画の立案、インプラント体の埋入手術、骨が足りない場合の骨造成、仮歯、上部構造の製作と装着など、複数の段階を経ます。
- 治療後の管理が長く続くこと:インプラントは入れたら終わりではなく、インプラント周囲炎を防ぐために定期的なメインテナンスが必要です。費用を考えるときは、この維持費も含めて見積もる必要があります。
費用の内訳は「診査・診断料」「手術料(インプラント体を含む)」「上部構造の費用」「骨造成などの追加処置」「メインテナンス費」に分かれるのが一般的で、医院の見積もりがどこまでを含んでいるかで総額の見え方が変わります。費用の内訳と医院ごとの差については、「インプラント費用が医院で違う理由|内訳・保証の見方と日本歯科の費用」で詳しく解説しています。当グループのインプラント治療の考え方や流れはインプラント治療のページでご確認ください。
生命保険・医療保険の給付金はなぜインプラントに使えないのか
生命保険や医療保険の手術給付金は「約款に記載された手術」を受けたときに支払われる仕組みで、一般的なインプラント治療はその記載に含まれないことが多いため、給付の対象になりません。生命保険文化センターの解説によると、手術給付金が受け取れない例として「約款に記載されていない手術」「美容整形など病気が直接の原因でない手術」「診断・検査目的の手術」などが挙げられています[5]。
給付対象の決め方は商品で異なる
手術給付金の対象範囲は、大きく分けて2つのタイプがあります。1つは約款に手術の種類を列挙しているタイプで、もう1つは「公的医療保険で手術料が算定される手術」を対象とするタイプです。後者の場合、公的医療保険の対象にならない自由診療のインプラント手術は、原則として給付の対象になりません。また、公的医療保険連動型であっても、「創傷処理や抜歯手術などの軽微な手術」は除外されている商品が一般的で、除外の範囲は保険会社によって異なります[5]。
入院給付金もほとんど関係しない
入院給付金は入院を条件に支払われるものです。一般的なインプラント手術は外来の日帰り手術として行われるため、入院給付金の支払い要件を満たしません。入院を伴うのは、全身状態の管理が必要な場合や、顎骨の再建を伴う大がかりな手術など、限られたケースです。
先進医療特約も対象外
「先進医療特約があるからインプラントも対象になるのでは」と考える方もいますが、現在、インプラント治療は厚生労働省が定める先進医療には含まれていません。かつて「インプラント義歯」が先進医療として実施されていた時期がありましたが、2012年度(平成24年度)の診療報酬改定で、広範囲な顎骨欠損などの特殊な症例に限って保険診療に移行しています[6][7]。したがって、先進医療特約でインプラント費用をカバーすることはできません。
保険診療のインプラント(広範囲顎骨支持型装置)とは?給付の可能性があるケース
公的医療保険が適用されるインプラント治療は「広範囲顎骨支持型装置埋入手術」と呼ばれ、従来のブリッジや入れ歯では噛む機能の回復が難しい、限られた患者さんが対象です。この治療に該当する場合、公的医療保険の手術料が算定されるため、公的医療保険連動型の手術給付金の対象になり得ますし、入院を伴えば入院給付金の対象になる可能性もあります。
対象となる患者さんの要件
診療報酬点数表の通知では、おおむね次のような症例が対象とされています[6]。
- 腫瘍、顎骨嚢胞、顎骨骨髄炎、外傷などにより、広範囲な顎骨欠損や歯槽骨欠損がある症例(歯周病や加齢による骨吸収は除く)、またはこれらが骨移植などで再建された症例。上顎では連続した4歯相当以上の顎骨欠損や上顎洞・鼻腔への交通がある場合、下顎では連続した4歯相当以上の歯槽骨欠損や区域切除以上の顎骨欠損が目安です。
- 医科の主治医の診断に基づく、外胚葉異形成症や唇顎口蓋裂などの先天性疾患で顎堤形成不全がある場合。
- 外胚葉異形成症などの先天性疾患で、連続した3分の1顎程度以上の多数歯欠損がある場合。
- 6歯以上の先天性部分無歯症などで3分の1顎程度以上の多数歯欠損があるなど、一定の要件を満たす18歳未満の患者さん。
重要なのは、「歯周病や加齢による骨吸収」は明確に除外されている点です。一般的な歯の喪失原因であるむし歯・歯周病による欠損は、どれだけ本数が多くても保険診療のインプラントには該当しません。先天性欠如歯の保険適用については、「先天性欠如歯のインプラントは保険適用?6歯以上欠損の条件と注意点」で詳しく解説しています。
受けられる医療機関が限られる
広範囲顎骨支持型装置埋入手術は、厚生労働大臣が定める施設基準に適合し、地方厚生局に届け出た保険医療機関でのみ算定できます。届出には、当該療養に関わる常勤歯科医師の経験年数や病床数などの記載が求められており[7]、実際には大学病院や総合病院の歯科口腔外科が中心になります。一般の歯科診療所で保険適用のインプラント治療を受けることは、基本的にできません。
給付を受けられる場合の手続きの流れ
- 病院の歯科口腔外科で、保険診療の対象に該当するかを診断してもらう。
- 加入している保険会社に連絡し、該当する手術名(広範囲顎骨支持型装置埋入手術)や公的医療保険の算定区分を伝えて、給付対象かどうかを確認する。
- 給付対象の場合は、診断書の様式や必要書類を取り寄せ、治療後に請求する。診断書の作成料は自己負担になるのが一般的なので、給付見込み額と比較して判断する。
約款の確認方法と保険会社への問い合わせのポイント
自分の保険でインプラントが給付対象になるかを確かめる最も確実な方法は、約款の「手術給付金」の項目を読み、不明点を保険会社のコールセンターに問い合わせることです。次の順番で確認すると、短時間で結論にたどり着けます。
| 確認項目 | 見るべきポイント |
|---|---|
| 手術給付金の対象の定め方 | 「約款に列挙された手術」か「公的医療保険で手術料が算定される手術」か |
| 除外される手術 | 抜歯や創傷処理など「軽微な手術」の除外範囲、歯科に関する除外規定の有無 |
| 入院給付金の条件 | 日帰り入院が対象か、入院日数の下限があるか |
| 先進医療特約の範囲 | 厚生労働省が定める先進医療に限られること(インプラントは含まれない) |
| 責任開始期 | 加入前から始まっていた病気・けがが原因の手術は対象外とされること[5] |
問い合わせの際は、「自由診療のインプラントか、保険診療の広範囲顎骨支持型装置埋入手術か」「入院の有無」「原因が外傷・腫瘍・先天性疾患か、むし歯・歯周病か」を整理して伝えると、保険会社も回答しやすくなります。歯科治療に特化した民間の保険商品も販売されていますが、補償範囲や待機期間、保険料は商品ごとに大きく異なるため、加入を検討する場合は約款で対象治療と限度額を確認してください。
医療費控除でインプラント費用の負担を減らす方法
一般的な自由診療のインプラント治療でも、医療費控除の対象になる場合が多く、確定申告によって所得税・住民税の一部が戻ってくる可能性があります。国税庁は、歯の治療費のうち「一般的に支出される水準を著しく超えない部分」は医療費控除の対象になるとし、金やポーセレンなど一般的に使用されている材料を使った治療の対価も対象になると説明しています[3]。インプラント治療は、失った歯の機能を回復する目的の治療であれば、この考え方に沿って対象となるのが通常です。ただし、見た目の美化のみを目的とする処置や、水準を著しく超える特殊な材料を使った場合は対象外とされることがあります。
医療費控除額の計算方法
医療費控除額は、その年の1月1日から12月31日までに支払った医療費の合計額から、保険金などで補てんされる金額を差し引き、さらに10万円(その年の総所得金額等が200万円未満の人は総所得金額等の5%)を差し引いた金額で、上限は200万円です[2]。たとえば、年間の医療費の合計が60万円で、保険金などの補てんがなく、総所得金額等が200万円以上の場合、医療費控除額は50万円となり、この金額に所得税率を掛けた分が所得税から軽減される仕組みです(実際の軽減額は所得や他の控除によって変わります)。
対象になる費用・ならない費用
- 対象になる:インプラント治療の対価(診査・手術・上部構造を含む治療費)、通院のための電車・バスなどの交通費[3]。
- 対象にならない:自家用車のガソリン代や駐車場代、デンタルローンの金利・手数料相当分、容貌を美しくすることだけを目的とした処置[3]。
デンタルローンを使った場合の扱い
デンタルローンを利用した場合、信販会社が立替払いをした金額は、ローン契約が成立した年の医療費控除の対象になります。手元に歯科医院の領収書がないこともあるため、ローン契約書の写しや信販会社の領収書を保存しておきましょう[3]。金利・手数料は医療費に含められない点に注意してください。
生命保険の給付金を受け取った場合
手術給付金や入院給付金を受け取った場合は、その給付の目的となった医療費の金額を限度として、支払った医療費から差し引きます。引ききれない金額が出ても、他の医療費から差し引く必要はありません[2]。インプラント以外の治療で受け取った給付金が、インプラント費用の控除額を減らすわけではないということです。
家族の医療費は、生計を一にしていれば合算して申告できます。領収書は5年間保存する必要があるため、治療の明細とあわせてまとめておくと安心です。
申告の手順
医療費控除は年末調整では処理されないため、会社員の方でも確定申告が必要です。手順は次のとおりです。
- 1年分の領収書やデンタルローンの契約書、通院交通費のメモを集め、医療を受けた人・医療機関ごとに金額を集計する。
- 健康保険組合などから届く「医療費のお知らせ(医療費通知)」があれば、保険診療分の集計に活用する。
- 国税庁の確定申告書等作成コーナーで「医療費控除の明細書」を作成し、申告書とあわせて提出する(e-Taxでの提出も可能)。
- 還付申告は、治療を受けた年の翌年1月1日から5年間提出できるため、申告を忘れていた場合もさかのぼって手続きできる。
治療が年をまたぐ場合、医療費控除の対象になるのは「実際に支払った年」です。インプラント治療のように支払いが数回に分かれる場合は、どの年にいくら支払ったかを整理しておくと、申告のときに迷いません。
高額療養費制度は使える?保険診療の場合の考え方
高額療養費制度は公的医療保険の自己負担額が高額になった場合にその一部が払い戻される制度で、自由診療のインプラント治療には適用されません。適用されるのは、前述の広範囲顎骨支持型装置埋入手術のように、公的医療保険が使われる治療に限られます[4]。
保険診療に該当する場合、1か月の医療費の自己負担額が所得区分ごとに定められた上限額を超えると、超えた分が払い戻されます。上限額は年齢(70歳未満か以上か)と所得によって異なり、事前に「限度額適用認定証」を提示すれば窓口での支払いを上限額までに抑えることもできます。詳しい上限額や手続きは、厚生労働省の高額療養費制度の案内や、加入している健康保険組合・市区町村で確認してください[4]。
デンタルローンや分割払いで無理なく支払う方法
生命保険の給付金が見込めない場合、まとまった費用を分割して支払う手段として、デンタルローンやクレジットカードの分割払いがあります。デンタルローンは信販会社が治療費を立て替え、患者さんが分割で返済する仕組みで、医院が提携している信販会社のものを利用するのが一般的です。
利用にあたっては、次の点を確認しておくと安心です。
- 金利(実質年率)と総返済額。分割回数が多いほど総額は増えます。
- 審査の有無と所要期間。治療開始のスケジュールに影響することがあります。
- 途中で治療計画が変わった場合の対応。追加処置が必要になったときに借入額を変更できるかどうか。
- 医療費控除の申告に必要な書類(契約書・信販会社の領収書)を保存すること。
デンタルローンの仕組みや注意点は「デンタルローンとは?歯科治療費の分割払いの仕組みと注意点・申込の流れ」で、支払い計画の立て方は「インプラントは分割払いできる?デンタルローンと予算管理・保証の確認点」で詳しく解説しています。
インプラント治療を受ける前に押さえておきたい費用以外の確認点
費用の工面と同じくらい大切なのが、治療のリスクと保証内容を事前に理解しておくことです。インプラント治療は外科手術を伴うため、術後の腫れや痛み、出血、まれに神経の損傷や上顎洞への影響などの合併症が起こる可能性があります。また、治療後の清掃やメインテナンスが不十分だと、インプラント周囲炎によってインプラントを失うこともあります[1]。
見積もりを受け取ったら、次の点を医院に確認しましょう。
- 見積もりに含まれる範囲(検査、手術、骨造成、仮歯、上部構造、メインテナンス)。
- 保証の内容と期間、保証を受けるための条件(定期メインテナンスの受診など)。
- 骨造成など追加処置が必要になった場合の追加費用の目安。
- 治療期間と通院回数、仕事や生活への影響。
疑問点は遠慮せずに質問し、納得してから治療を始めることが、後悔しないための最善策です。初めて受診される方の流れは初めての方へ、治療全般の疑問はよくあるご質問もあわせてご覧ください。
まとめ
むし歯や歯周病で歯を失った場合のインプラント治療は自由診療であり、生命保険・医療保険の手術給付金・入院給付金、先進医療特約のいずれも対象外となるのが一般的です。例外は、腫瘍・外傷・先天性疾患などで公的医療保険が適用される「広範囲顎骨支持型装置埋入手術」を病院で受ける場合で、この場合は加入商品の約款によって給付対象となる可能性があります。
多くの方にとって現実的な負担軽減策は、医療費控除の活用です。インプラントの治療費と通院交通費を合算し、保険金で補てんされた金額と10万円(または総所得金額等の5%)を差し引いた額が控除の対象になります。デンタルローンを使う場合は、金利分が控除対象外になること、契約成立年の医療費として申告することを覚えておきましょう。費用の見積もりとあわせて、治療のリスク・保証・メインテナンスの計画を確認し、納得できる形で治療を進めてください。
よくある質問
医療保険の手術給付金でインプラントの費用は出ますか?
むし歯や歯周病で歯を失った場合の一般的なインプラント治療は自由診療のため、多くの商品で対象外です。手術給付金の対象は約款に定められた手術や公的医療保険で手術料が算定される手術に限られ、内容は保険会社や商品によって異なります。ご自身の約款と保険会社への問い合わせで確認してください。
先進医療特約でインプラントはカバーされますか?
カバーされません。インプラント治療は現在、厚生労働省が定める先進医療に含まれていないためです。以前は「インプラント義歯」が先進医療として実施されていましたが、2012年度に特殊な症例に限って保険診療へ移行しており、先進医療特約の対象にはなりません。
保険診療のインプラントとはどのような治療ですか?
腫瘍や外傷、顎骨骨髄炎などで広範囲に顎の骨を失った場合や、先天性疾患で多数の歯が欠如している場合などに限って公的医療保険が適用される「広範囲顎骨支持型装置埋入手術」のことです。歯周病や加齢による骨吸収は対象外で、施設基準を満たす病院の歯科口腔外科などで受ける必要があります。
生命保険の給付金を受け取った場合、医療費控除はどうなりますか?
受け取った給付金は、その給付の目的となった医療費を限度に、支払った医療費から差し引いて計算します。引ききれない分が出ても、他の医療費から差し引く必要はありません。インプラント以外の治療で受け取った給付金が、インプラント費用の控除額を減らすことはありません。
デンタルローンで支払った場合、医療費控除はいつの年に申告しますか?
信販会社が立替払いをした年(ローン契約が成立した年)の医療費として申告します。金利や手数料相当分は対象外です。歯科医院の領収書がない場合は、ローン契約書の写しや信販会社の領収書を保存しておきましょう。
歯科治療に特化した民間保険に入れば、インプラント費用は補償されますか?
自由診療のインプラント治療費を補償対象に含める歯科専用の保険商品も販売されていますが、補償の上限額、加入から補償開始までの待機期間、保険料、対象となる治療の範囲は商品によって大きく異なります。加入前に約款で対象治療と限度額を確認し、保険料の総額と見込まれる治療費を比較したうえで判断してください。
インプラントの治療費はどの程度かかりますか?
自由診療のため医院ごとに金額が異なり、検査・手術・上部構造・骨造成などの有無によっても変わります。見積もりの内訳がどこまでを含むか、保証やメインテナンス費用がいくらかを確認し、複数の医院で比較することをおすすめします。当グループの費用の考え方はインプラント治療のページでご案内しています。
記事の情報源と確認状況
この記事は、参考情報に掲載した学会・公的機関などの情報を参照して作成した一般向けの解説です。診断や治療方針の決定には、歯科医師の診察が必要です。
参考文献
- 公益社団法人日本口腔インプラント学会「インプラント治療について(一般の方へ)」 https://www.shika-implant.org/
- 国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- 国税庁 タックスアンサー No.1128「医療費控除の対象となる歯の治療費の具体例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1128.htm
- 厚生労働省「高額療養費制度を利用される皆さまへ」 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
- 公益財団法人生命保険文化センター「手術したのに手術給付金が受け取れないのはなぜ?」 https://www.jili.or.jp/knows_learns/q_a/medical_security/418.html
- 厚生労働省「平成24年度診療報酬改定の概要(歯科)広範囲顎骨支持型装置埋入手術」 https://www.mhlw.go.jp/bunya/iryouhoken/iryouhoken15/dl/h24_01-07-7.pdf
- 関東信越厚生局「広範囲顎骨支持型装置埋入手術の施設基準に係る届出書添付書類(様式74の3)」 https://kouseikyoku.mhlw.go.jp/kantoshinetsu/shinsei/shido_kansa/shitei_kijun/documents/t-74-3-p.pdf
札幌・静岡・名古屋で相談できる医院
日本歯科グループは、札幌(札幌駅・南平岸)、静岡(静岡駅)、名古屋(名古屋駅)の5医院でインプラントをはじめ保険診療から自由診療まで対応する総合歯科です。いずれも駅から徒歩5分以内で、初診はネット予約または電話でご予約いただけます。
- 日本歯科札幌(札幌市中央区北3西1-1-1 ブリックキューブ2階/JR札幌駅から徒歩5分)
TEL 011-242-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科豊平(札幌市豊平区平岸4条14丁目2-3/地下鉄南平岸駅から徒歩30秒)
TEL 011-833-5500 受付:月火水木金土 10:00〜13:30/14:30〜18:30 - 日本歯科静岡(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科名古屋(名古屋市中村区名駅3-9-13 グレンディール8階/JR名古屋駅から徒歩3分)
TEL 052-433-2050 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 静岡歯科(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30


同じカテゴリの記事
インプラント 日本歯科グループ