



歯列矯正の費用は、デンタルローンやクレジットカードの分割払いなどで支払える場合があります。ただし金利・手数料と審査があり、支払総額は一括払いより増えます。仕組みと審査の内容、医療費控除との関係、契約前の確認点を解説します。
歯列矯正はローンで払える?結論から解説
歯列矯正の費用は、歯科治療専用の「デンタルローン」やクレジットカードの分割払いなどを使って支払える場合があります。ただし、どの支払い方法を選んでも金利や手数料が上乗せされ、申し込み時には審査があるため、支払総額は一括払いより多くなります。
矯正歯科治療は、顎変形症や特定の先天性疾患に伴うものなどを除き、原則として健康保険が適用されない自由診療です[3][4]。費用は医療機関や装置の種類、治療期間によって異なり、まとまった金額を一度に用意するのが難しい方も少なくありません。そのため多くの歯科医院では、信販会社と提携したデンタルローンや、クレジットカード、院内での分割払いなど、複数の支払い方法を用意しています。利用できる方法は医院ごとに異なるため、治療を検討している医院に事前に確認することが出発点になります。
なお、歯列矯正には装置や治療範囲によってまとまった費用がかかり、支払い方法の選び方によって最終的な負担額は大きく変わります。「月々いくらなら無理なく払えるか」だけでなく、「最終的にいくら支払うことになるか」を必ず確認してから契約することが、後悔しないための基本です。
この記事では、デンタルローンの仕組みと申し込みの流れ、審査で確認される内容、クレジットカードやカードローンとの違い、ローンで支払った場合の医療費控除の扱い、契約前に確認しておきたいポイントを順番に解説します。歯列矯正の支払い方法の選び方や歯列矯正の費用相場については、それぞれ別の記事でも詳しく取り上げています。
歯列矯正の費用はなぜ高額になりやすい?保険が使える場合とは
歯列矯正の費用が高額になりやすいのは、多くの場合に健康保険が使えず、治療費の全額が自己負担になるためです。加えて、治療が1〜3年程度の長期にわたり、装置代のほかに検査料や通院ごとの調整料、治療後の保定装置の費用などが積み重なることも理由です。
保険診療と自由診療の違い
保険診療は健康保険が適用され、自己負担は原則として医療費の1〜3割です。使える材料や治療法は国のルールで決められています。一方、自由診療は健康保険が適用されず、費用は全額自己負担で、医療機関が独自に価格を設定します。見た目や噛み合わせの改善を目的とした一般的な歯列矯正は、このうち自由診療に当たります[4][5]。
保険が適用される矯正治療の例
公益社団法人日本矯正歯科学会によると、次のようなケースでは、施設基準を満たした医療機関で受ける矯正治療に健康保険が適用されます[3]。
- 厚生労働大臣が定める先天性疾患(唇顎口蓋裂など)に起因する咬合異常
- 顎変形症と診断され、顎の骨を切る手術(顎離断等の手術)を前提とした術前・術後の矯正治療
- 前歯および小臼歯の永久歯のうち3歯以上の萌出不全に起因する咬合異常で、埋伏歯開窓術を必要とするもの
これらに該当するかどうかは、歯科医師による診断が必要です。該当しない一般的な矯正治療は自由診療となり、支払い方法を自分で選ぶことになります。
費用の総額を確認するときのポイント
自由診療である矯正治療には、費用の内訳にも医院ごとの違いがあります。装置代に検査料や調整料が含まれる「総額制」の医院もあれば、通院のたびに調整料が加算される医院もあります。ローンの借入額を決めるには、装置代だけでなく、精密検査、毎回の調整料、治療後の保定装置、万一のやり直しの費用まで含めた総額を見積もりで確認しておくことが大切です。なお、矯正治療には歯の移動に伴う痛みや違和感、装置の周囲が磨きにくくなることによるむし歯・歯周病のリスク、歯根が短くなる歯根吸収、治療後の後戻りなどのリスクがあり、費用と合わせて説明を受けておきましょう。
デンタルローンとは?仕組みと申し込みの流れ
デンタルローンとは、信販会社や銀行などが提供する、歯科治療費の支払いに使い道を限定したローンです。治療費を信販会社などが歯科医院へ立て替えて支払い、患者さんがその会社に分割で返済する仕組みが一般的です。
デンタルローンの主な特徴
- 使い道が歯科治療費に限られ、矯正・インプラント・セラミックなどの自由診療に使われることが多い
- 使い道が自由なカードローンと比べると、金利が低めに設定されている商品がある
- 歯科医院が提携する信販会社のローンを利用する形が多く、申し込み手続きを医院で案内してもらえる場合がある
- 返済回数を長く設定できる商品が多く、月々の負担を抑えやすい一方、回数が多いほど利息の総額は増える
- 申し込みには必ず審査があり、審査の結果によっては利用できないこともある
申し込みから返済までの流れ
- 歯科医院で精密検査と診断を受け、治療計画と費用の見積もりを受け取る
- 医院が提携する信販会社、または自分で選んだ金融機関のローンに申し込む(インターネットや書面で、本人確認書類や収入に関する情報を提出)
- 信販会社・金融機関による審査が行われる
- 審査に通ると契約が成立し、信販会社などから歯科医院へ治療費が支払われる
- 患者さんは契約で決めた回数・金額を、毎月の口座振替などで返済する
申し込みに必要なもの
申し込みの際には、運転免許証やマイナンバーカードなどの本人確認書類、返済に使う銀行口座の情報、勤務先や年収に関する情報が必要になるのが一般的です。借入額が大きい場合には、源泉徴収票や給与明細などの収入を証明する書類の提出を求められることがあります。未成年や学生の方が治療を受ける場合は、親権者が契約者となり、親権者の本人確認書類と収入情報で手続きするのが通常です。必要書類は信販会社や金融機関によって異なるため、申し込み前に案内を確認しておくと手続きがスムーズです。
契約時には、借入額のほかに、実質年率、返済回数、毎月の返済額、支払総額、繰り上げ返済の可否と手数料が書面で示されます。これらは契約ごとに異なるため、見積もりと合わせて必ず確認しましょう。
デンタルローンの審査では何を見られる?
デンタルローンの審査では、主に申込者の返済能力と信用情報が確認されます。具体的には、年齢、職業や勤続年数、年収、ほかの借り入れの状況、過去の返済履歴などが審査の材料になります。
審査で一般的に確認される項目
- 年齢:多くの商品で申込時の年齢に条件があり、未成年の場合は親権者が契約者になるのが一般的です
- 収入と勤務状況:安定した収入があるかどうか。学生や専業主婦(主夫)の場合、配偶者や親権者の収入で審査される商品もあります
- ほかの借り入れ:住宅ローンやカードローン、クレジットカードのリボ払いなど、現在の借入総額と毎月の返済額
- 信用情報:信用情報機関に登録されている、過去のクレジットやローンの契約・返済状況
貸金業法の「総量規制」との関係
消費者金融やクレジットカード会社のキャッシングなど、貸金業者からの借り入れには、貸金業法により、原則として年収の3分の1を超える貸し付けを禁止する「総量規制」が設けられています[6][7]。一方で、銀行のローンや、クレジットカードのショッピング(買い物の分割払い)は貸金業法の対象外です。信販会社が治療費を立て替えるタイプのデンタルローンは、ショッピングクレジット(個別信用購入あっせん)として割賦販売法の支払可能見込額の調査を受ける形が一般的で、どの法律のもとで審査されるかは商品によって異なります。いずれにしても、ほかの借り入れが多いほど審査は通りにくくなるため、申し込み前に現在の借入状況を整理しておくことが大切です。
審査に通らなかった場合の選択肢
審査に通らなかった場合は、別の信販会社や銀行のローンに申し込む、クレジットカードの分割払いを使う、医院の院内分割を相談する、頭金を増やして借入額を減らす、治療開始の時期をずらして貯蓄を増やすなどの方法があります。短期間に複数のローンへ申し込むと信用情報に申込記録が残り、審査に影響することがある点には注意が必要です。
クレジットカード・カードローン・院内分割との違いは?
歯列矯正の支払い方法は、デンタルローンのほかに、クレジットカードの分割払い、銀行や消費者金融のカードローン、歯科医院が独自に設ける院内分割払いなどがあります。それぞれ金利・手数料、審査、手続きの手間が異なるため、総額と毎月の負担を比べて選ぶことが大切です。
| 支払い方法 | 使い道 | 金利・手数料の傾向 | 主な特徴・注意点 |
|---|---|---|---|
| デンタルローン | 歯科治療費に限定 | 用途自由のローンより低めの商品がある | 医院提携の信販会社で手続きする形が多い。長期の分割が可能だが利息総額は増える。審査あり |
| クレジットカード分割・リボ払い | カードの利用枠内 | 分割回数に応じた手数料。リボ払いは手数料が高くなりやすい | 手続きが簡単で、カードのポイントが付く場合がある。利用枠が治療費に足りないことがある |
| カードローン(銀行・消費者金融) | 自由 | デンタルローンより高めになることが多い | 借り入れまでが早い。貸金業者の場合は総量規制の対象[6] |
| 院内分割払い | その医院の治療費 | 医院によって無利息・手数料なしの場合もある | 医院ごとに条件が異なり、回数や対象治療に制限があることが多い |
| 一括払い(現金・振込) | – | なし | 支払総額が最も少ない。まとまった資金が必要 |
クレジットカードの分割払いは、治療費がカードの利用可能枠に収まることが前提です。枠が足りない場合は、一部を一括で支払い、残りをカードで分割する方法もあります。カードローンは比較的短期間で借り入れできる反面、金利が高めの商品が多く、矯正のように数十万円単位の費用を長期間返済する用途では利息の総額が大きくなりやすい点に注意が必要です。
どの方法が合うかは、自己資金の額、毎月無理なく返済できる金額、治療期間、ほかの借り入れの有無によって変わります。デンタルローンの基本的な仕組みについても別の記事で解説しています。
ローンに頼りすぎないために費用の負担を抑える方法は?
ローンの借入額を減らすには、頭金を入れる、治療法や装置の範囲を見直す、医療費控除を活用する、費用体系が明確な医院を選ぶといった方法があります。借入額が小さくなれば、その分だけ利息も減り、審査にも通りやすくなります。
頭金を入れて借入額を減らす
自己資金の一部を頭金として支払い、残りだけをローンにすると、利息の総額を抑えられます。ただし、矯正治療中は調整料や保定装置の費用、むし歯の治療費などが別にかかることもあるため、生活に必要な予備資金まで頭金に回さないよう注意が必要です。
治療法・装置の範囲を歯科医師と相談する
前歯だけを対象にする部分矯正や、ワイヤー矯正とマウスピース矯正の選択など、治療法によって費用や期間は変わります。ただし、費用だけを優先して治療法を選ぶと、噛み合わせが十分に改善されない、後戻りしやすいといった問題が起こることがあります。どの治療法が適しているかは歯並びの状態や骨格によって異なるため、精密検査の結果をもとに歯科医師と相談して決めることが大切です。ワイヤー矯正とマウスピース矯正の違いについても別の記事で解説しています。
医療費控除で税金の負担を軽くする
治療目的の矯正であれば、ローンで支払った費用も含めて医療費控除の対象になります。控除を受けるには確定申告が必要で、同じ年に家族が支払ったほかの医療費や、通院の交通費も合算できます[2]。控除によって戻る金額は所得税率によって異なるため、あらかじめ目安を計算しておくと、実際の負担額が見えやすくなります。
費用体系が明確な医院を選ぶ
矯正治療は、治療期間が延びたり装置を追加したりすると、当初の見積もりより費用が増えることがあります。調整料や保定装置の費用が総額に含まれているか、治療期間が延びた場合に追加費用が発生するかを事前に書面で確認できる医院を選ぶと、ローンの借入額も計画しやすくなります。日本歯科グループのよくあるご質問でも、費用や支払いに関する質問にお答えしています。
歯列矯正の支払いで起こりやすいトラブルと相談先
歯列矯正の支払いをめぐっては、「見積もりになかった追加費用を請求された」「治療を中断したのに返金されず、ローンの返済だけが残った」「ローンの支払総額が想定より多かった」といったトラブルが起こることがあります。多くは契約前の確認不足が原因であり、治療契約とローン契約の両方を書面で確認することが予防につながります。
起こりやすいトラブルの例
- 調整料や保定装置の費用が見積もりに含まれておらず、通院のたびに追加費用がかかった
- 治療期間が延びて装置を追加することになり、追加費用が発生した
- 引っ越しや転院で治療を中断したが、支払い済みの費用が返金されなかった
- リボ払いや長期分割を選んだ結果、手数料や利息の総額が想定を大きく上回った
- 家族名義で契約したローンの返済をめぐって家族間で認識がずれた
困ったときの相談先
治療内容や費用について医院との話し合いで解決しない場合は、お住まいの地域の消費生活センター(消費者ホットライン188)に相談できます。ローンの返済が難しくなった場合は、早めに信販会社や金融機関に連絡し、返済条件の相談をすることが大切です。金融庁の金融サービス利用者相談室でも、貸金業者との取引に関する相談を受け付けています[6]。返済を放置すると遅延損害金が発生し、信用情報にも影響するため、支払いが難しいと感じた時点で相談することが、問題を大きくしないポイントです。
ローンで払うと支払総額はいくら増える?考え方と計算例
ローンで支払うと、借入額に対して「実質年率×返済期間」に応じた利息が上乗せされるため、支払総額は一括払いより必ず多くなります。利息の額は、借入額が大きいほど、実質年率が高いほど、返済回数が多いほど増えます。
支払総額を左右する3つの要素
- 借入額:頭金を多く入れて借入額を減らせば、利息も減ります
- 実質年率:同じ借入額・期間でも、年率が高いほど利息は増えます。年率は商品や契約によって異なります
- 返済回数(期間):回数を増やすと月々の返済額は下がりますが、利息の総額は増えます
計算例(仮の条件)
たとえば、借入額を60万円、実質年率を年5%、返済回数を36回(3年)と仮定すると、元利均等返済で毎月の返済額はおよそ1万8千円、支払総額はおよそ64万7千円となり、一括払いより4万円台後半の利息を支払う計算になります。同じ条件で返済回数を60回(5年)にすると、毎月の返済額はおよそ1万1千円に下がる一方、支払総額はおよそ67万9千円まで増えます。これはあくまで計算の仕組みを示すための仮の数字で、実際の年率や手数料は各社の商品によって異なります。契約前には、信販会社や金融機関が提供する返済シミュレーションで、実際の条件での支払総額を確認してください。
繰り上げ返済の確認
資金に余裕ができたときに残額をまとめて返す「繰り上げ返済」ができると、その後の利息を減らせます。繰り上げ返済に手数料がかかるかどうか、一部だけの繰り上げが可能かどうかは契約によって異なるため、申し込み前に確認しておくと安心です。
ローンで支払った矯正費用は医療費控除の対象になる?
治療を目的とした歯列矯正の費用は、ローンで支払った場合でも医療費控除の対象になります。ただし、ローンの金利や手数料は医療費控除の対象になりません[1]。
医療費控除の対象になる矯正治療
国税庁のタックスアンサーでは、発育段階にある子どもの成長を阻害しないために行う不正咬合の歯列矯正のように、歯列矯正を受ける人の年齢や矯正の目的などからみて必要と認められる場合の費用は、医療費控除の対象になるとしています。一方で、容ぼうを美化するための費用は対象になりません[1]。大人の矯正でも、噛み合わせの改善など治療上の必要があれば対象になり得るため、判断に迷う場合は歯科医師や税務署に確認しましょう。
ローンで支払った年の扱い
歯科ローンを利用して治療費を支払った場合、信販会社が立て替えて歯科医院に支払った年(ローン契約が成立した年)の医療費控除の対象になります。この場合、手元に領収書がないことがあるため、ローンの契約書の写しや信販会社の領収書を確定申告の際に用意しておく必要があります。金利や手数料に相当する金額は控除の対象になりません[1]。
控除額の計算の基本
医療費控除の額は、1年間(1月1日〜12月31日)に支払った医療費の合計から、保険金などで補てんされる金額と10万円(その年の総所得金額等が200万円未満の人は総所得金額等の5%)を差し引いた金額で、上限は200万円です[2]。控除額がそのまま戻ってくるわけではなく、控除額に所得税率をかけた分の税金が軽減される仕組みです。通院のための公共交通機関の交通費も対象になります。詳しくは大人の歯列矯正で医療費控除を受ける条件と申請手順の記事で解説しています。
契約前に確認したいチェックポイント
ローンを契約する前には、治療費の総額、ローンの条件、治療を途中でやめた場合の扱いの3点を必ず確認しておきましょう。契約後に「思っていた総額と違う」「転院したのに返済だけ残った」という事態を避けるためです。
治療費の総額と内訳
- 見積もりに精密検査料、装置代、調整料、保定装置代が含まれているか
- 追加の装置や治療期間の延長があった場合に追加費用が発生するか
- 保定期間中の通院費用はいくらか
ローンの条件
- 実質年率、返済回数、毎月の返済額、支払総額
- 繰り上げ返済の可否と手数料
- 返済が遅れた場合の遅延損害金
- 契約者が本人か、親権者・配偶者か
治療を中断・転院する場合の扱い
矯正治療は長期にわたるため、転勤や引っ越し、体調の変化などで治療を中断したり転院したりする可能性があります。ローンは歯科医院と患者さんの治療契約とは別の契約であるため、治療を途中でやめてもローンの返済は原則として続きます。中断時に治療費の一部が返金されるのか、転院先への引き継ぎにどのような費用がかかるのかを、治療契約の段階で確認しておくことが重要です。
無理のない返済計画を立てる
毎月の返済額は、家賃や生活費、ほかのローンの返済と合わせて、収入の範囲で無理なく続けられる金額に収めることが基本です。矯正治療中は、調整料や保定装置の費用、むし歯などの治療費が別途かかることもあるため、返済額ぎりぎりの計画は避けましょう。日本歯科グループのマウスピース矯正のページでは治療の流れや費用の考え方を、初めての方へのページでは初診の流れを案内しています。費用や支払い方法について気になることは、カウンセリングの際に遠慮なくご相談ください。
まとめ
歯列矯正の費用は、デンタルローンやクレジットカードの分割払い、院内分割などを使って支払える場合がありますが、いずれも金利や手数料がかかり、支払総額は一括払いより増えます。デンタルローンは使い道が歯科治療費に限られる分、用途自由のローンより金利が低めの商品があり、医院提携の信販会社で手続きできることが多い一方、年齢・収入・ほかの借り入れ・信用情報などの審査があります。
治療目的の矯正費用はローンで支払っても医療費控除の対象になり、ローン契約が成立した年に申告しますが、金利や手数料は対象外です[1]。契約前には、治療費の総額と内訳、ローンの実質年率・回数・支払総額、繰り上げ返済の条件、治療を中断・転院した場合の扱いを確認し、無理のない返済計画を立てましょう。利用できる支払い方法は医院ごとに異なるため、まずは通院予定の医院に相談することが第一歩です。
よくある質問
歯列矯正の費用はローンで支払えますか?
多くの歯科医院で、デンタルローンやクレジットカードの分割払い、院内分割などを利用して支払えます。利用できる方法は医院ごとに異なり、いずれも金利や手数料、審査があります。通院予定の医院に、対応している支払い方法を事前に確認してください。
デンタルローンとカードローンはどう違いますか?
デンタルローンは使い道が歯科治療費に限られ、用途自由のカードローンより金利が低めに設定された商品があります。カードローンは借り入れまでが早い反面、金利が高めの商品が多く、長期返済では利息の総額が大きくなりやすい傾向があります。
デンタルローンの審査では何を確認されますか?
年齢、職業や勤続年数、年収、ほかの借り入れの状況、信用情報機関に登録された過去の返済履歴などが確認されます。未成年の場合は親権者が契約者になるのが一般的で、学生や専業主婦(主夫)は配偶者や親権者の収入で審査される商品もあります。
ローンで支払っても医療費控除は受けられますか?
治療を目的とした矯正であれば、ローンで支払った費用も医療費控除の対象になります。信販会社が立て替えて支払った年(ローン契約成立の年)に申告し、契約書の写しや信販会社の領収書を用意します。金利や手数料は対象になりません。
大人の矯正も医療費控除の対象になりますか?
噛み合わせの改善など治療上の必要があると認められる場合は、大人の矯正も対象になり得ます。一方、容ぼうを美化することだけを目的とした矯正は対象になりません。判断に迷う場合は歯科医師や税務署に確認してください。
治療を途中でやめた場合、ローンの返済はどうなりますか?
ローンは治療契約とは別の契約のため、治療を中断・転院しても返済は原則として続きます。中断時に治療費の一部が返金されるかどうかは医院の治療契約によるため、契約前に確認しておきましょう。
ローンの審査に通らなかった場合はどうすればよいですか?
別の信販会社や銀行のローンに申し込む、クレジットカードの分割払いを使う、院内分割を相談する、頭金を増やして借入額を減らす、治療開始を遅らせて貯蓄を増やすなどの方法があります。短期間に多数のローンへ申し込むと信用情報に記録が残る点には注意してください。
記事の情報源と確認状況
この記事は、参考情報に掲載した学会・公的機関などの情報を参照して作成した一般向けの解説です。診断や治療方針の決定には、歯科医師の診察が必要です。
参考文献
- 国税庁 タックスアンサー No.1128「医療費控除の対象となる歯の治療費の具体例」
- 国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」
- 公益社団法人 日本矯正歯科学会「矯正歯科治療が保険診療の適用になる場合とは」
- 公益社団法人 日本矯正歯科学会「矯正歯科治療について」
- 公益社団法人 日本歯科医師会 テーマパーク8020「矯正歯科」
- 金融庁「貸金業法のキホン」
- 金融庁「貸金業法Q&A」
札幌・静岡・名古屋で相談できる医院
日本歯科グループは、札幌(札幌駅・南平岸)、静岡(静岡駅)、名古屋(名古屋駅)の5医院でマウスピース矯正・歯列矯正をはじめ保険診療から自由診療まで対応する総合歯科です。いずれも駅から徒歩5分以内で、初診はネット予約または電話でご予約いただけます。
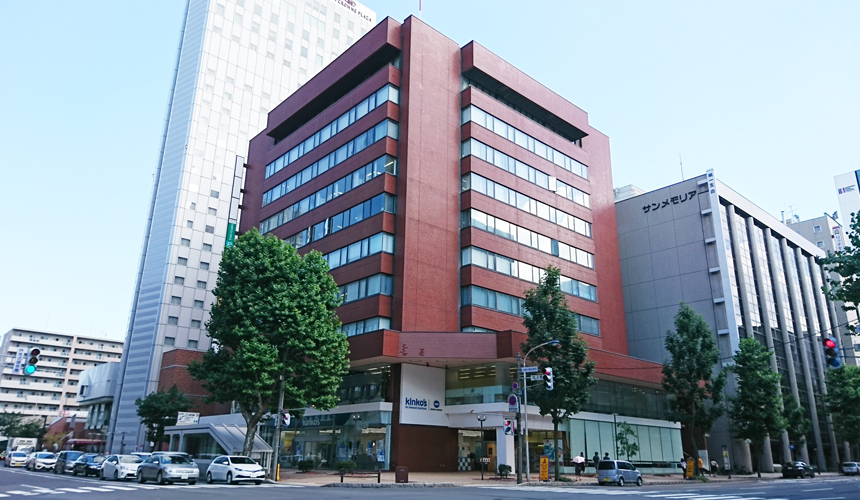
- 日本歯科札幌(札幌市中央区北3西1-1-1 ブリックキューブ2階/JR札幌駅から徒歩5分)
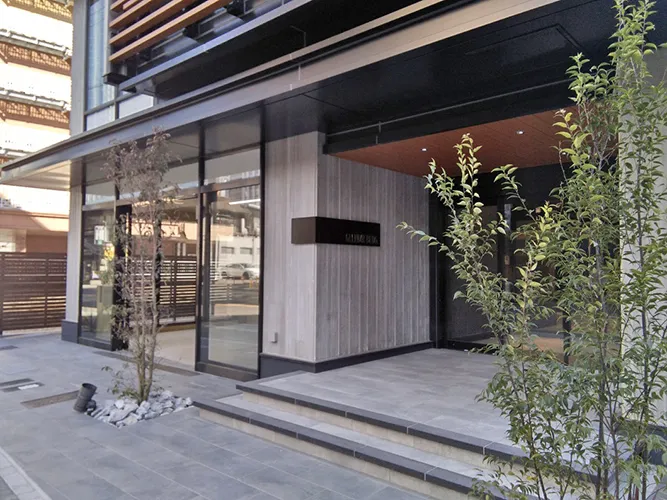
TEL 011-242-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科豊平(札幌市豊平区平岸4条14丁目2-3/地下鉄南平岸駅から徒歩30秒)
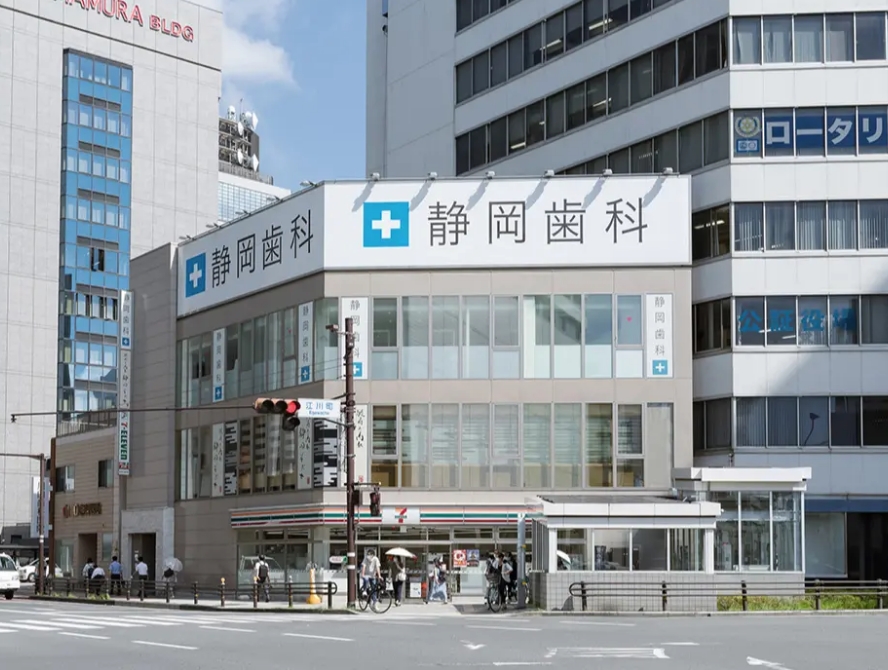
TEL 011-833-5500 受付:月火水木金土 10:00〜13:30/14:30〜18:30 - 日本歯科静岡(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 日本歯科名古屋(名古屋市中村区名駅3-9-13 グレンディール8階/JR名古屋駅から徒歩3分)
TEL 052-433-2050 受付:月火水金土 10:00〜13:30/14:30〜18:30 - 静岡歯科(静岡市葵区追手町2-15 MRKビル3階/JR静岡駅から徒歩5分)
TEL 054-252-8148 受付:月火水金土 10:00〜13:30/14:30〜18:30


同じカテゴリの記事
日本歯科グループ 矯正